今年各家公司的半年报基本出炉,葡萄君这次一共收集了64家上市游戏公司的财报。
先说结论,行业今年可能没有产品侧看起来那么热闹,至少从上市公司的业绩上看, 情况 比去年惨了不少。
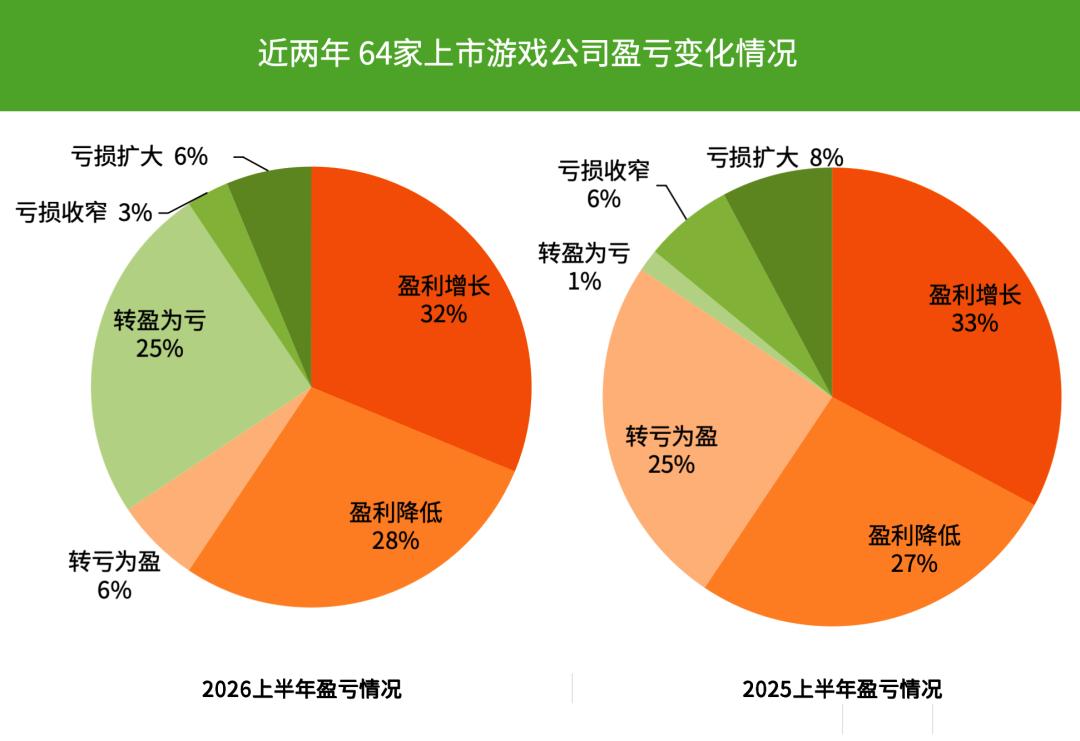
64家公司的整体游戏收入仅增长9%,增速腰斩,如果去掉腾讯,整体营收更是堪堪维稳。亏损的公司数量比去年翻倍,且其中有四分之一在今年由盈转亏。
既然惨已经是常态,今年我们不妨换个实在 点的 角度,不止看谁赚谁亏,也看看在大环境不太好的情况下,这些公司在员工身上花了多少钱,员工又给公司挣回了多少收入和利润。
文末附本期财报的营收、利润,以及各项成本总表。
花了多少,又赚了多少?
一、薪酬成本总量:整体少了9亿,三家腰斩
我们先统计了64家公司的薪酬成本 (总表在文末) 。
需要说明的是,薪酬成本包含工资、奖金、股份支付、五险一金等福利开支,也包含离职补偿和减员开支,它的高低不直接等于员工的实际待遇,但能部分反映公司的用工成本水平。
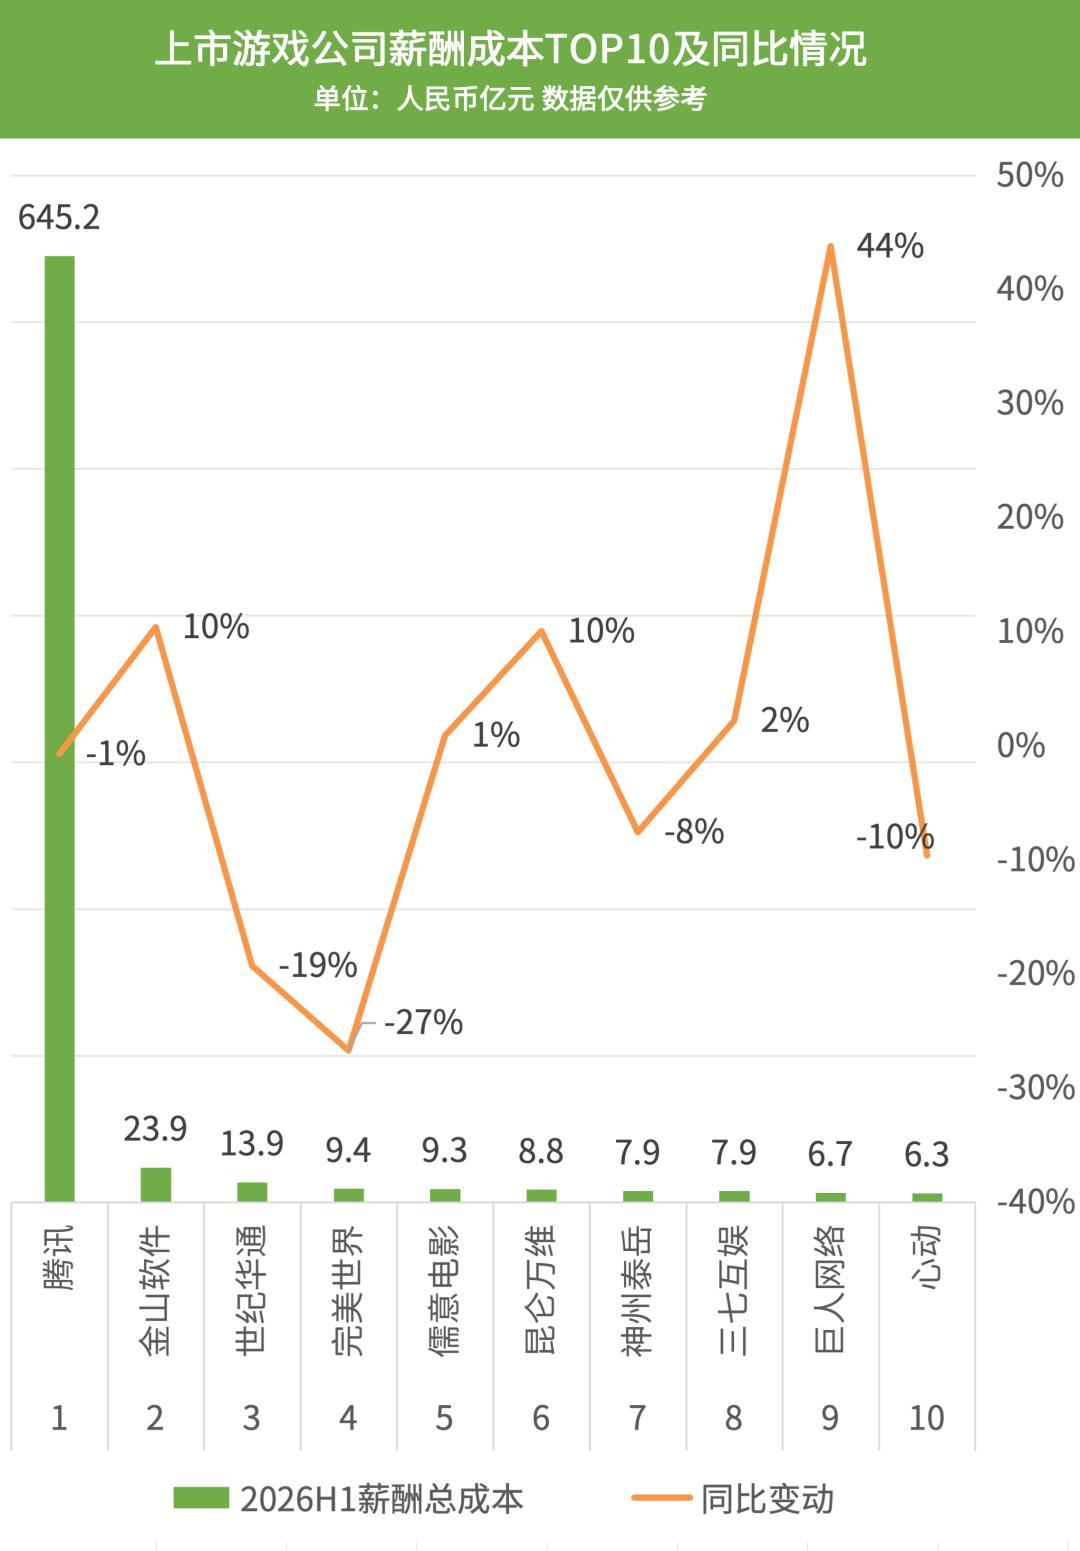
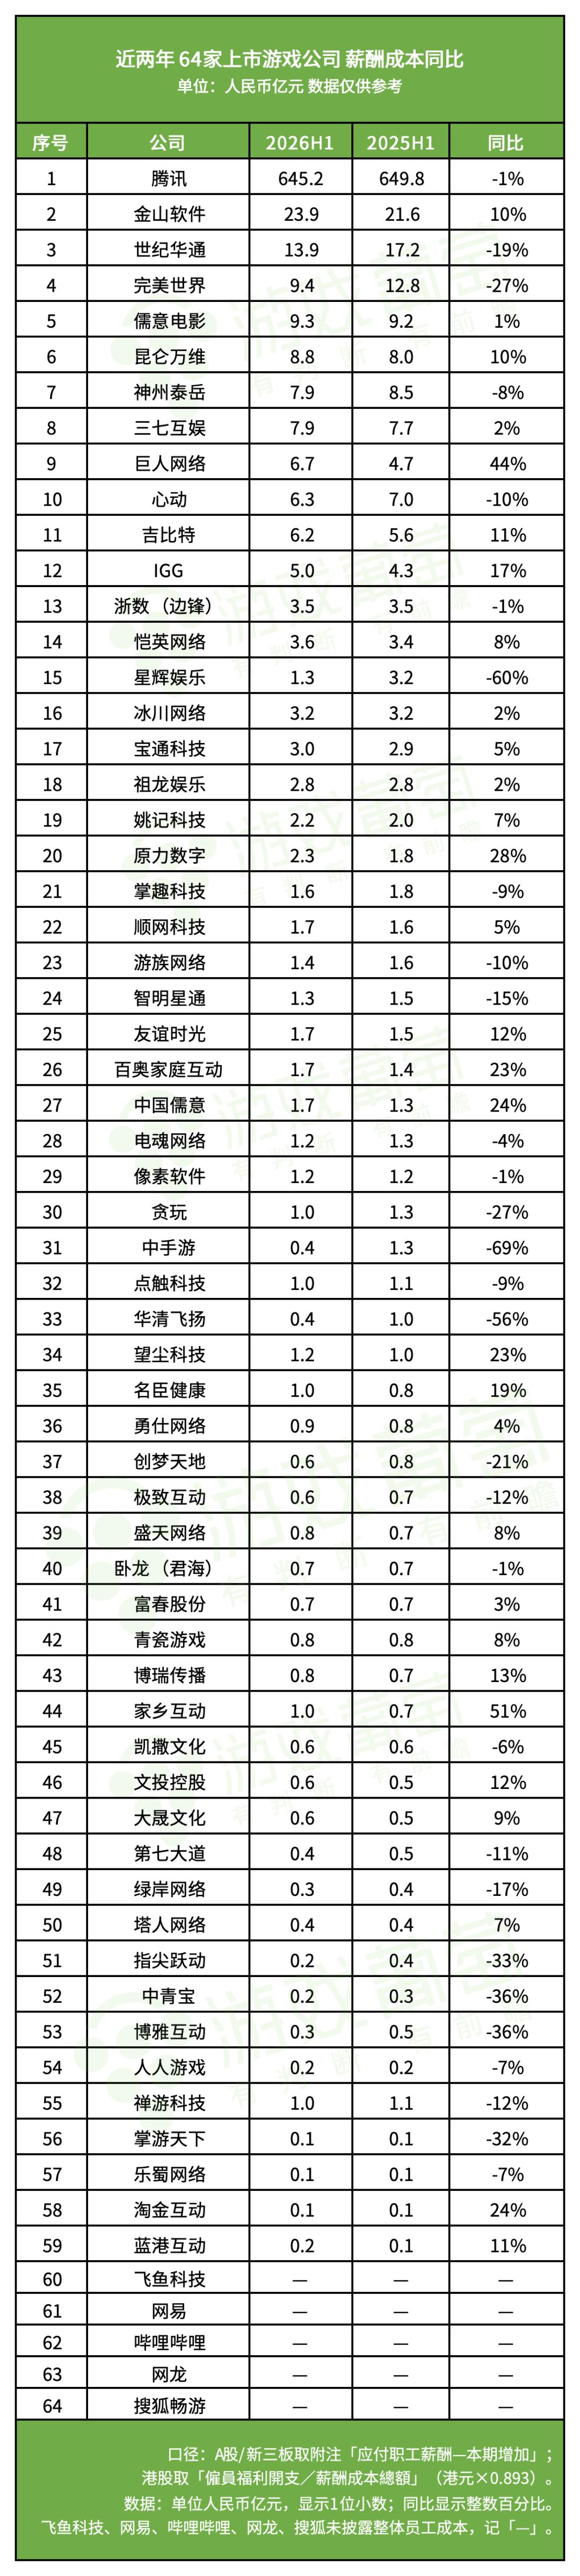
2026上半年,64家公司的薪酬成本合计约803亿元,比去年同期少了9亿元。其中涨得最多的是家乡互动和巨人网络,增幅都超过40%。
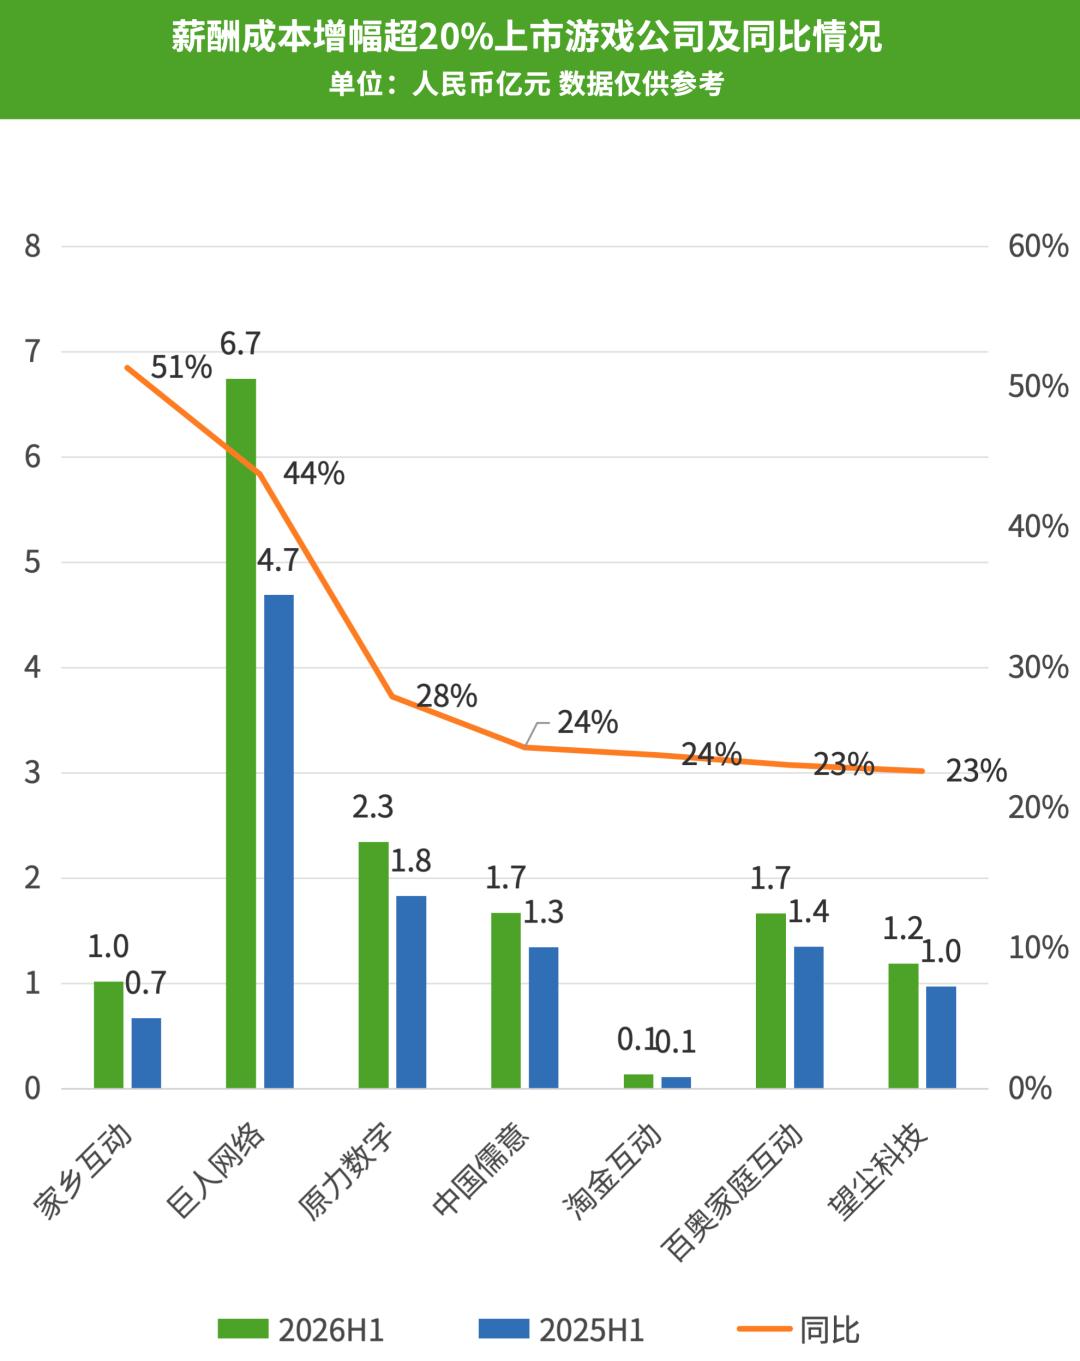
家乡互动的薪酬成本上涨有两个原因。一是离职补偿,公司员工数从期初的564人降到期末的355人,降幅 为 37%;二是以股份为基础的开支大幅增加,从上期的264万元涨到本期的2478万元,增幅 达 839%。
巨人网络的增长则主要来自短期薪酬,其中工资、奖金、津贴和补贴同比增长约47%。
而薪酬成本下降明显的则是中手游、星辉娱乐和华清飞扬。
中手游薪酬成本下降, 主要因为整体营收同比下滑53%,同期在职人数减少约50%,另外 他们去年还有 一笔一次性裁撤补偿抬高了去年的成本基数。
星辉娱乐 于 2025年10月交割了西班牙人俱乐部,相关成本不再并表, 因此 本期管理费用降低约1.2亿元。
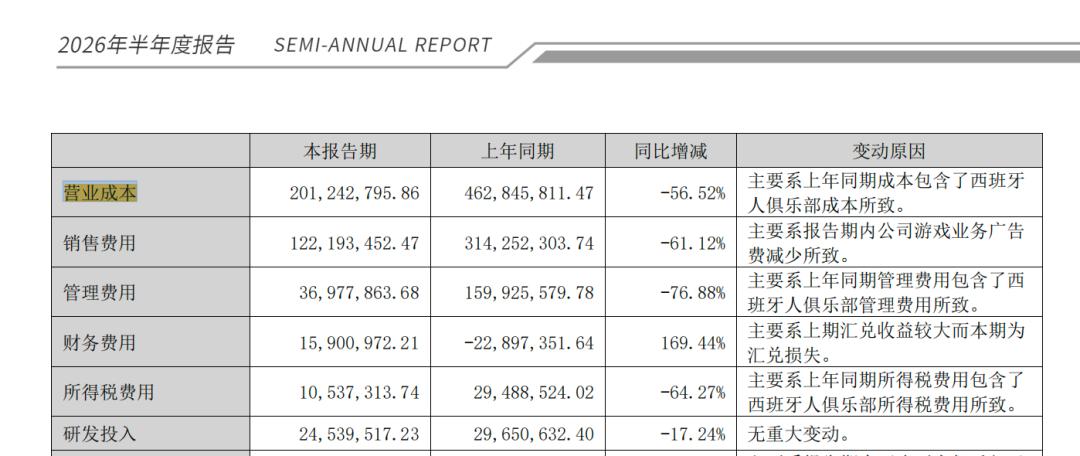
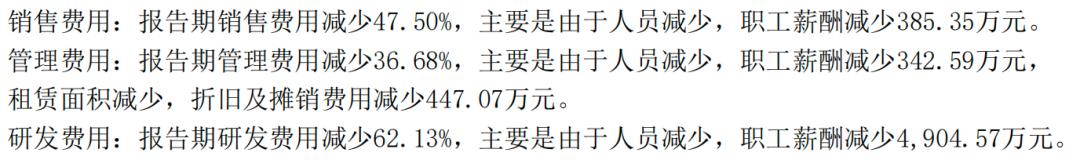
华清飞扬薪酬成本降低的原因最直接。 财报明确显示为人员减少,这使得公司研发、管理、销售相关的薪酬成本分别减少4905万元、343万元和385万元,折旧及摊销费用减少447万(因租赁面积减少)。
二、人均月薪酬成本:整体均值3.4万,比去年少了1500块
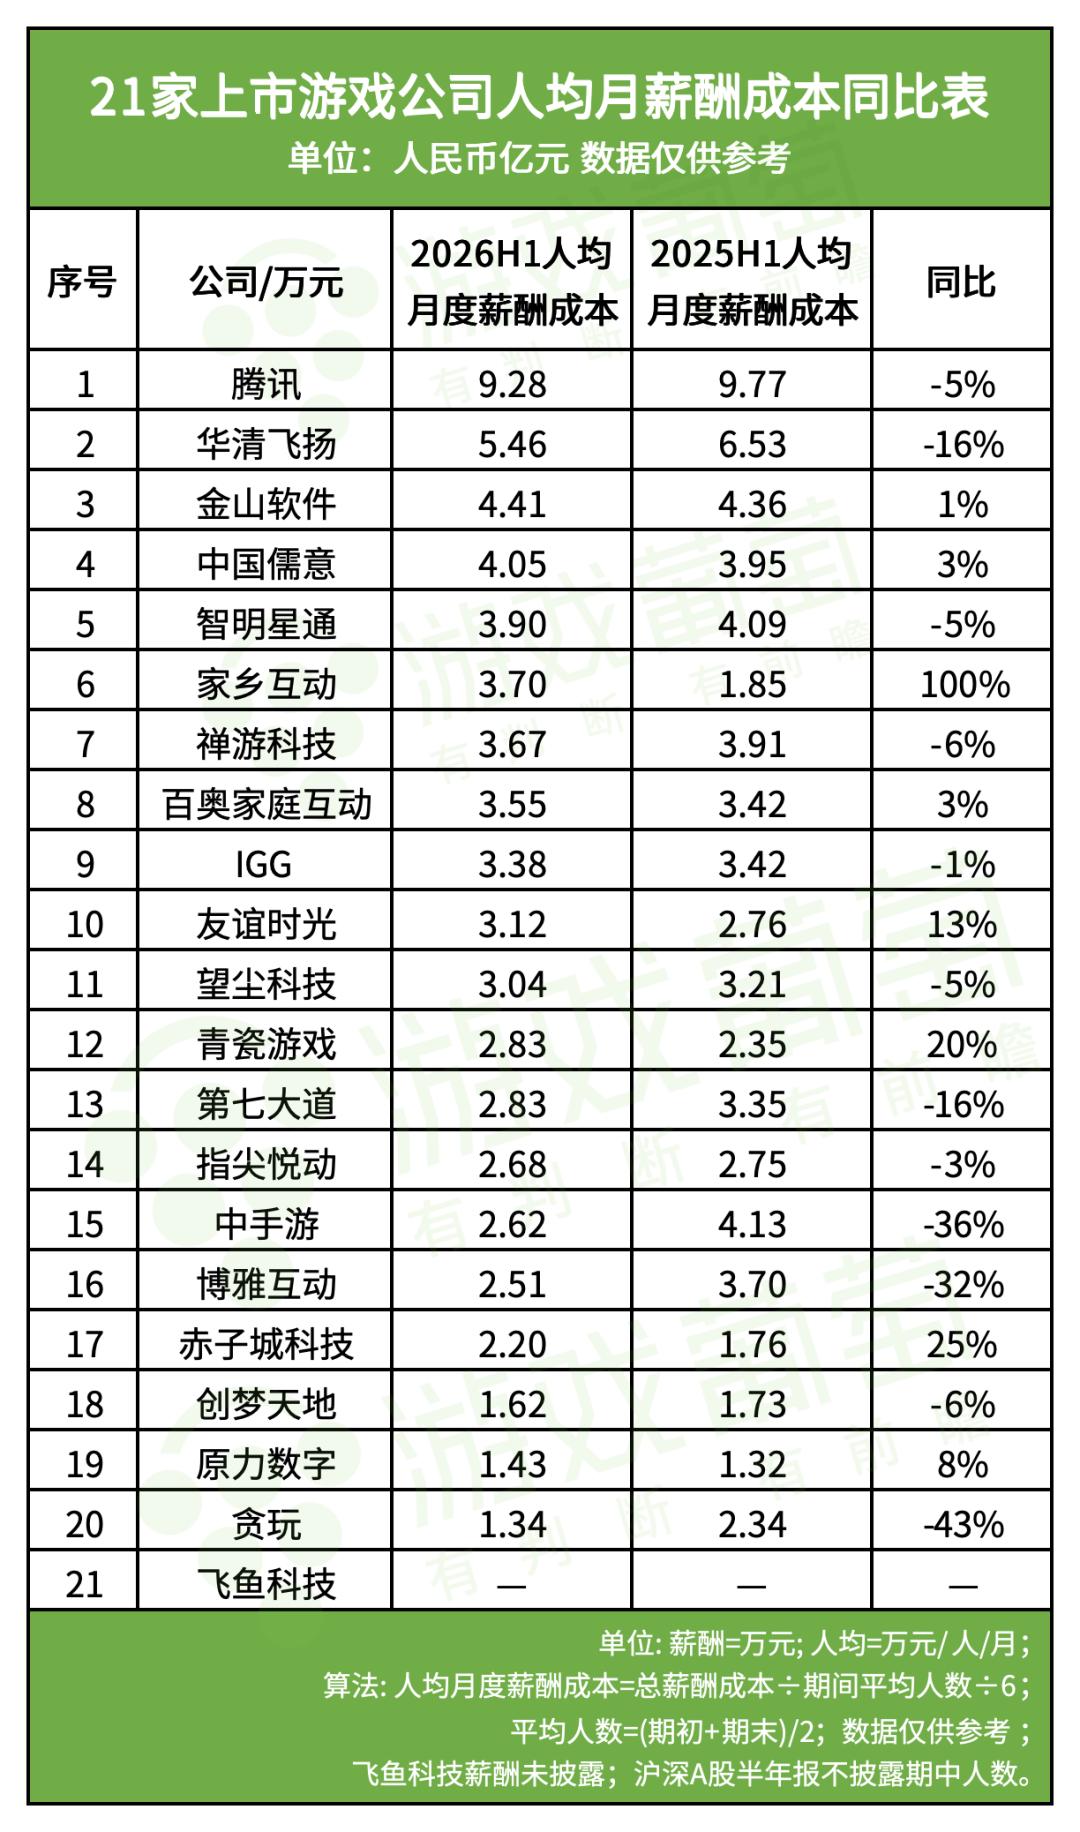
此外,我们给披露员工数的21家公司,算了一遍人均月薪酬成本 (总表在文末) 。2026上半年这21家的均值为3.4万元,比去年同期少了约1500元。其中腾讯依旧最高,为9.3万元,其次是华清飞扬5.5万元、金山软件4.4万元。
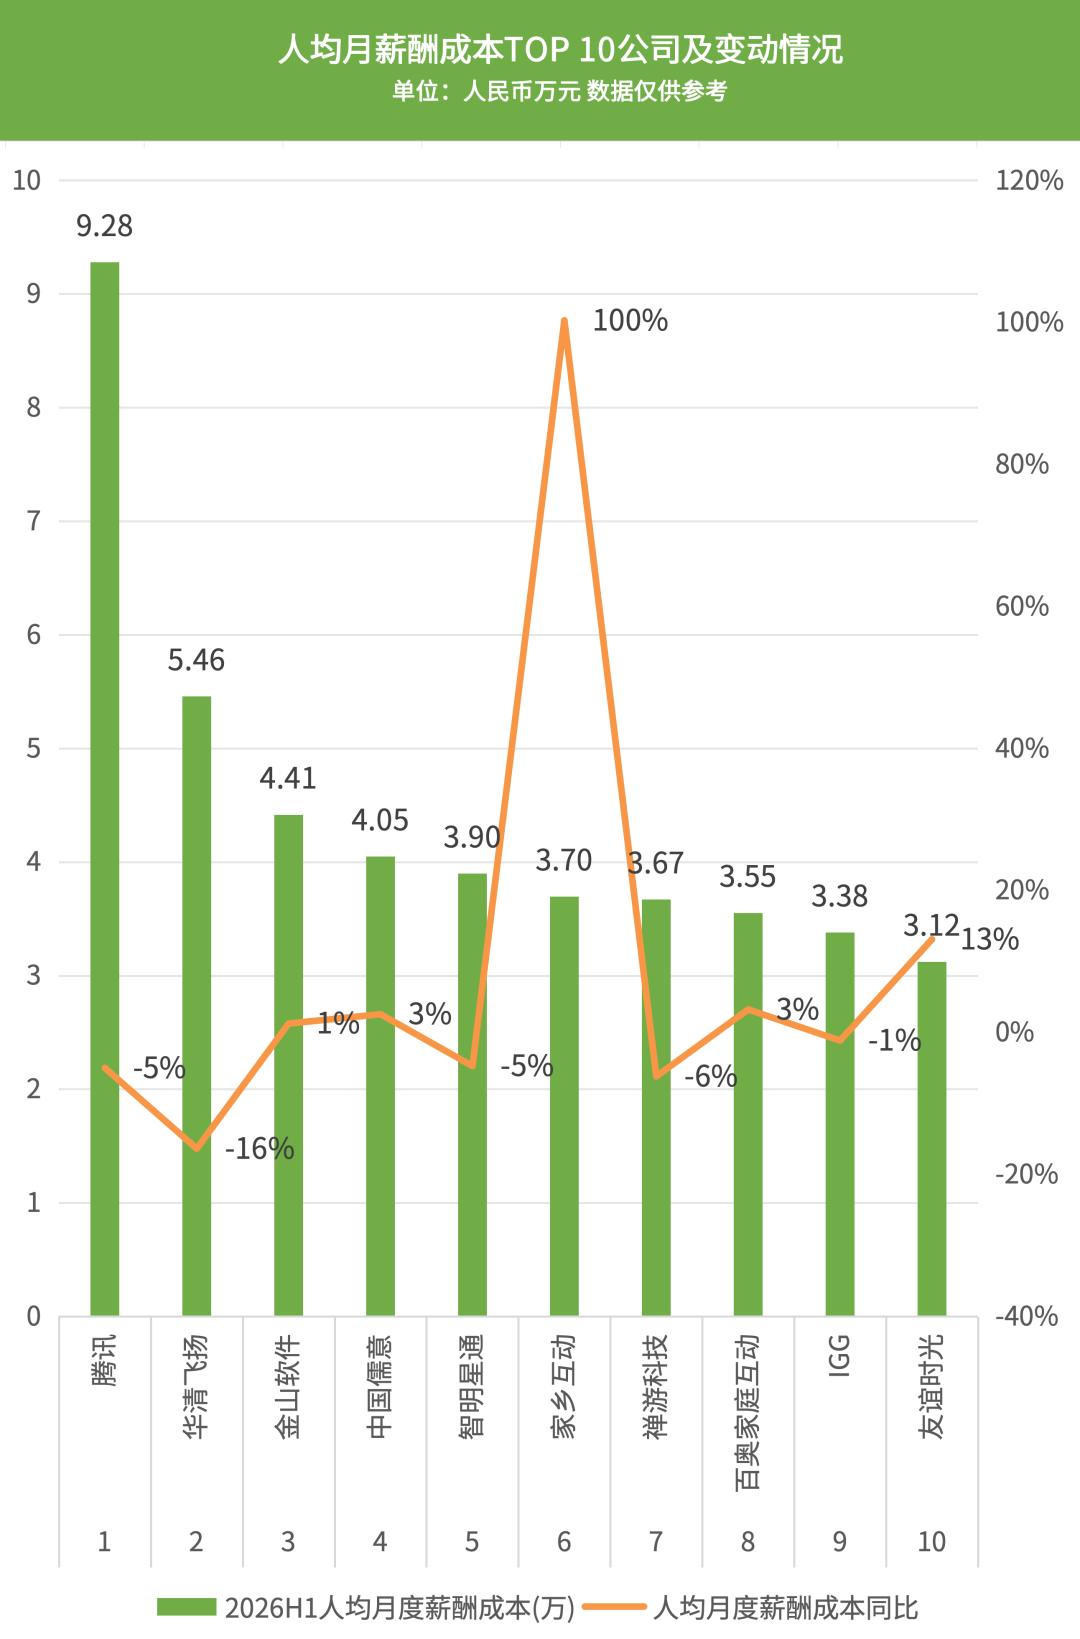
其中华清飞扬人均月薪酬成本高的原因, 是 其 研发投入一直保持高位 (一款策略动作RPG虚幻项目,后中止研发) 。 2025上半年研发费用占收入的154%,2026年上半年因为人员减少降了下来,但仍占收入的79%。
变动方面,家乡互动的人均薪酬成本涨了超过100%,除了上文提到的总薪酬成本增长 外 ,公司人数还 少 了37%,两项叠加导致人均 数据 大幅上涨;
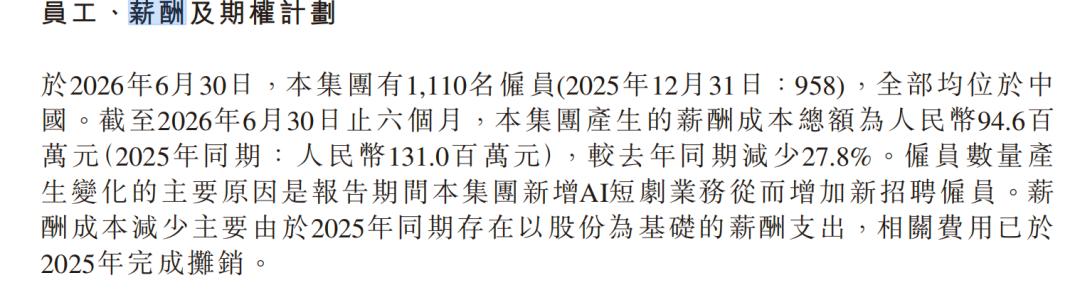
贪玩的人均薪酬成本降了超过40%,原因是贪玩2025下半年招了不少人,员工数从958人涨到 了 1239人 。 2026上半年虽然 贪玩少 了129人,但平均在职人数还是比去年同期多了26%,同时总薪酬成本下降了28%。
三、人均创收创利:月创收均值19万,月创利均值5746元,不同公司能差几十倍
我们还统计了这21家公司的人均创收、创利情况,借此看一下员工能为公司挣回多少钱。
需要说明的是,为了保证数据口径统一和具备可对比性,分母统一用期初期末平均员工数,分子分别用公司整体营收和归母净利润,所以部分公司的数据会受非游戏业务影响。
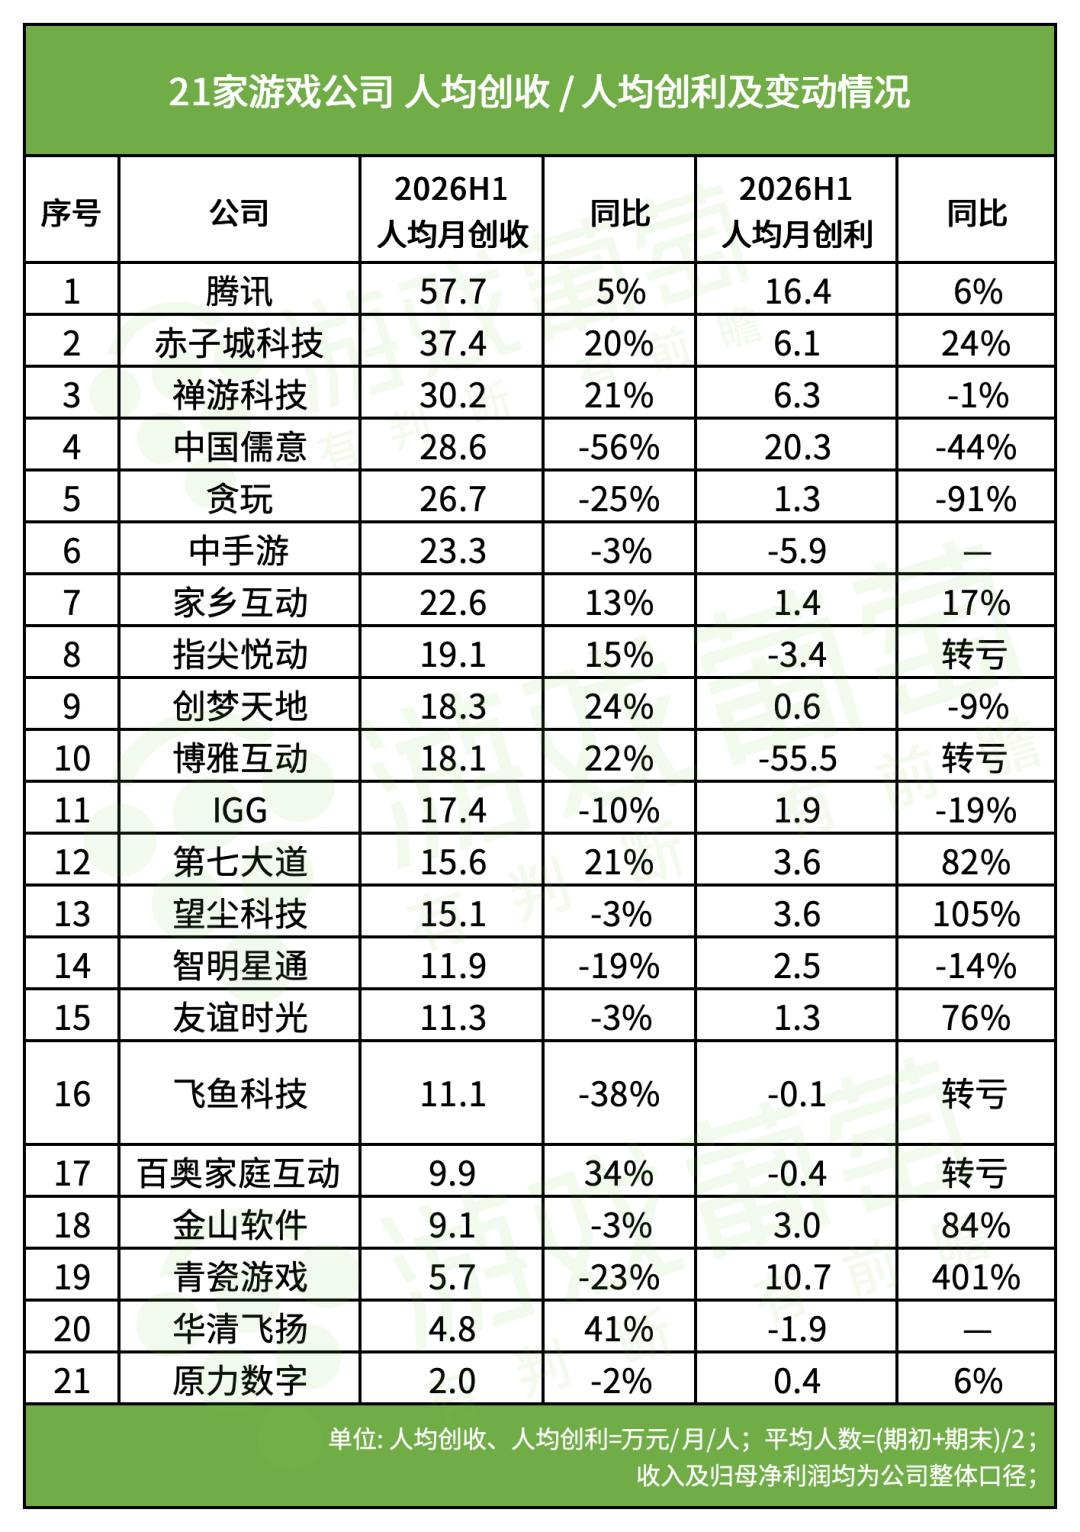
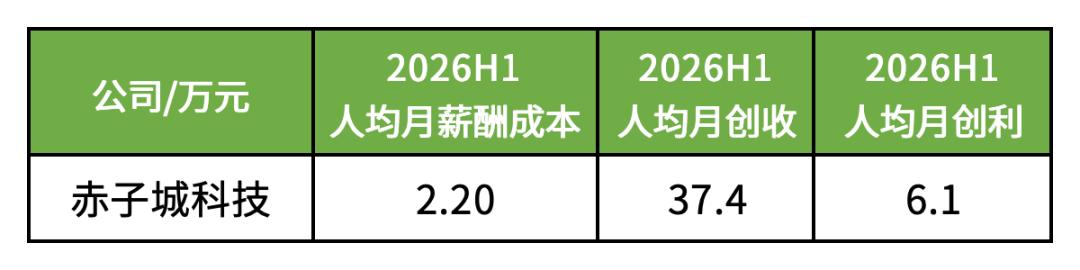
可以看出,21家公司人均月创收均值为19万元。其中TOP 3公司为腾讯、赤子城科技、禅游科技,均超过30万元;靠后的公司为青瓷游戏、华清飞扬、原力数字,在6万元以下;
人均月创利均值只有5746元。其中TOP 3公司为中国儒意、腾讯和青瓷游戏, 它们的 人均月创利超过10万元,不过青瓷的利润主要来自基金收益,这点后文会展开。
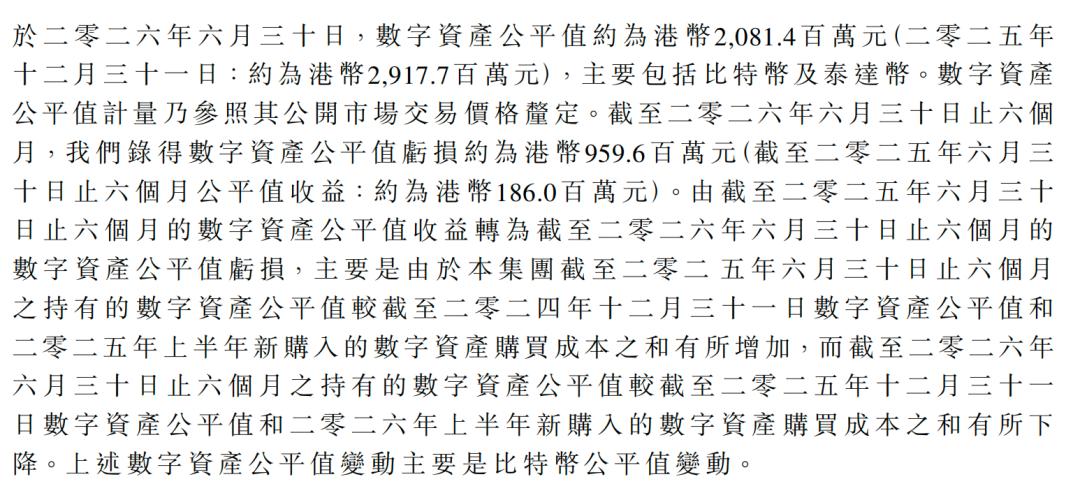
另有6家公司亏损,人均归母净利润为负,其中博雅互动因为投资比特币等数字资产出现约7亿元大额亏损,人均创利数值属于异常值。
四、代表案例
结合薪酬成本、创收和创利的数据来看,我们能发现有的公司人均薪酬成本较低,却能挣到更多的人均收入和利润,有的公司却反 了 过来,付出薪酬成本更多,收益却不明显——这种情况或许跟商业模式的不同有关,我们挑几家有代表性的公司看一下。
一是重平台的公司。
腾讯的月度人均薪酬成本、人均创收、人均创利都在最高一档,分别为9.3万元、57.7万元和16.4万元。在平台和规模效应下,腾讯的人均投入和产出都做到了很高的水平。
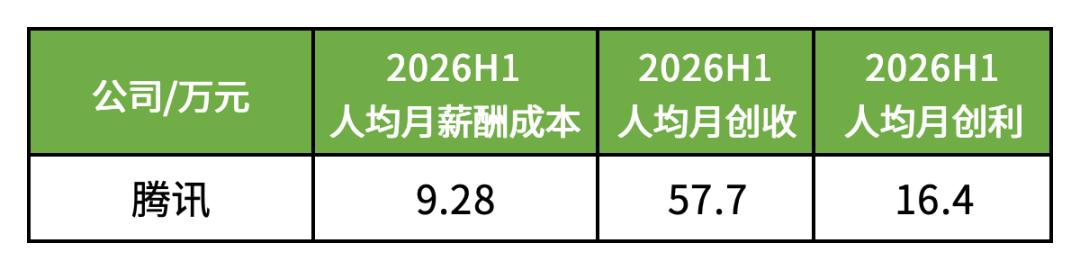
但要注意三点,一是这些数据是集团口径,有部分员工不做游戏;二是薪酬成本里有股份激励,2026上半年占比约20%;三是外包、渠道分成这些不计入薪酬成本。总的来说,腾讯的数据量级不太适合跟别家直接比,属于独一档。
同样高创收的平台型公司还有赤子城,主业是海外直播、语音、游戏等社交平台运营,公开数据显示,公司旗下产品累计注册用户超11亿 (2023年) 。
二是重投资的公司。
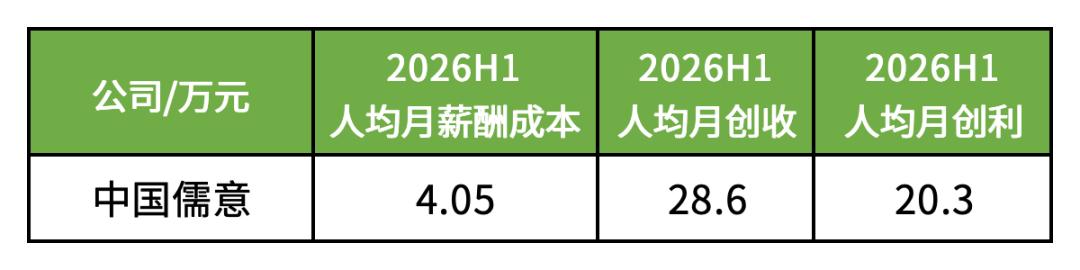
儒意的人均薪酬成本在中游水平,人均创收和创利却做到了双高,甚至在2025上半年的人均月创收高达64.7万元。原因大概是其在游戏和影视两边都以投资出品为主。影视这边,儒意出钱投项目,如果项目亏了,一般体现在投资损失或减值上,不会落到薪酬成本里;游戏这边也类似,大多数项目以投资和发行为主,研发团队不在公司内部。这种模式让儒意有机会用更少的人做出更大的收入和利润。
三是重流量的公司。
贪玩为传奇系产品的主要研运商,相关产品以买量推广为主,因此成本大头更多在销售费用而非薪酬成本,比如公司2026上半年销售费用占公司收入的45%;
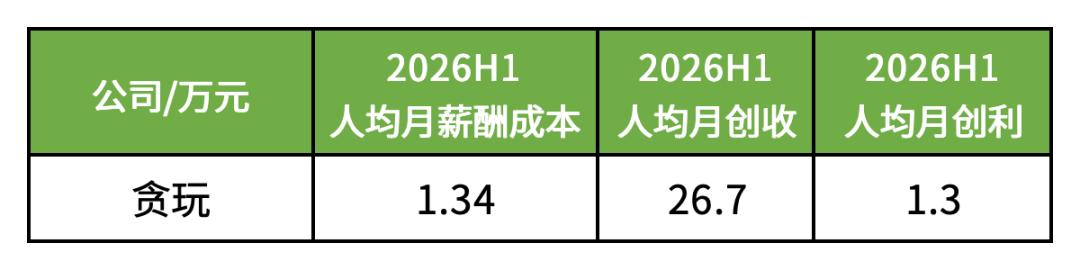
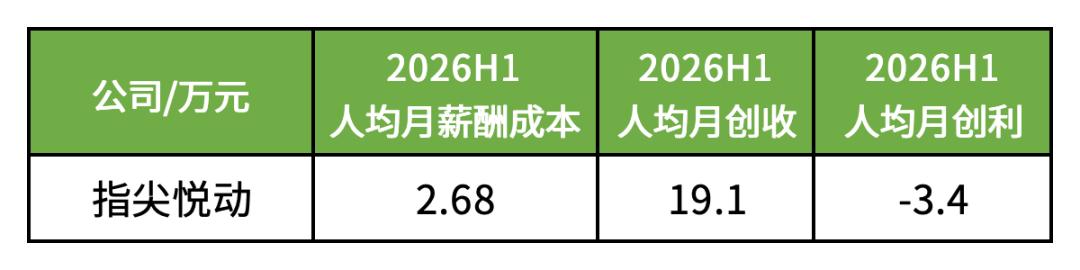
指尖悦动类似,主要产品《坦克前线》《巨兽战场》《魔镜物语》都是需要持续买量的海外产品,销售费用占公司收入的28%。两家公司在2026上半年都是低利润甚至亏损,至少从这半年看,流量型公司在人均创收上占优,在创利上不占优。
四是重研发的公司。
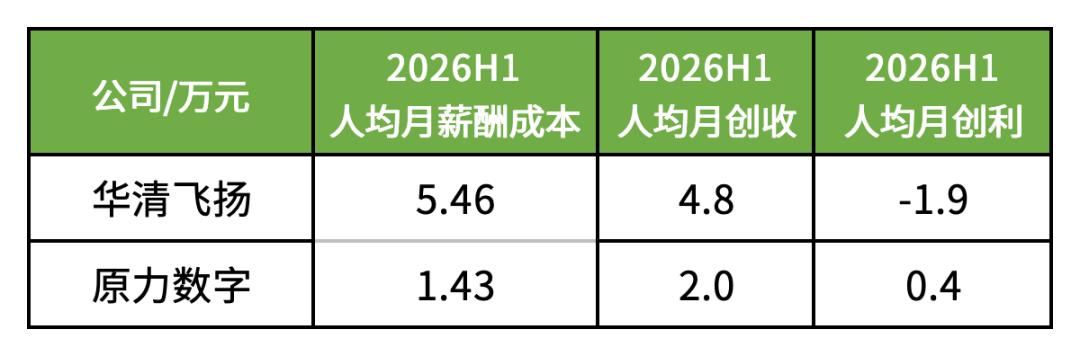
前面提到的华清飞扬,其连续两年的高强度投入研发,使得公司人均薪酬成本始终在高位,人均创收却偏低,人均创利为负;原力数字作为美术外包公司,偏向制作产出,收入和利润大多来自订单和工时,所以人均薪酬成本、人均创收、人均创利三项都偏低。
除此之外,还有一些公司处于业务下滑、新品断档阶段,公司没有新的收入进来,因此 或许 会通过压缩成本维持运营,人均薪酬成本和人均创收创利都比较低。
总的来说,人均薪酬成本、创收、创利这三项指标,除了看业绩,还更多受商业模式影响。因此产出高低不能单独衡量公司健康度,更多是指公司这么多人靠什么赚钱,是渠道、买量、授权还是纯手搓。
谁赚钱,谁在亏?
当然,前面这些数据更多反映公司内部情况,要想更全面一些,我们得结合公司的赚钱情况来看。
一、大盘:增量几乎都是腾讯的
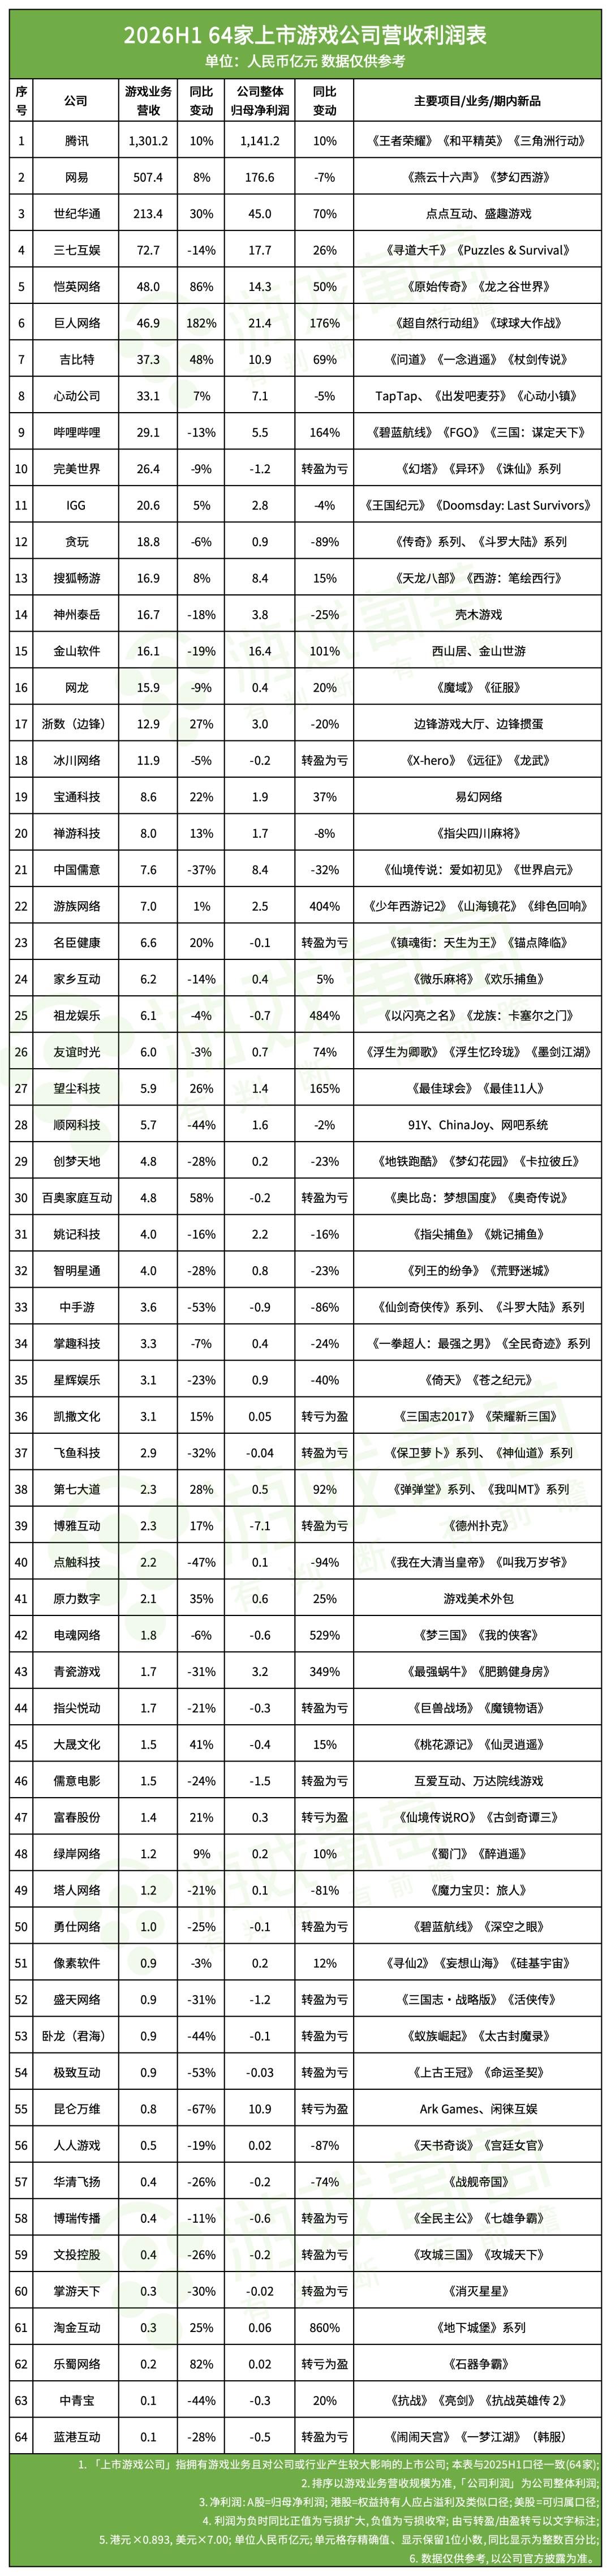
本期统计的64家上市游戏公司,游戏收入合计约2574亿元,同比增长9%;公司整体净利润合计约1499亿元,同比增长约10%,两项指标增速均低于2025年。 而且 如果剔除腾讯,整体游戏收入堪堪维稳,利润只增长了4.4%。
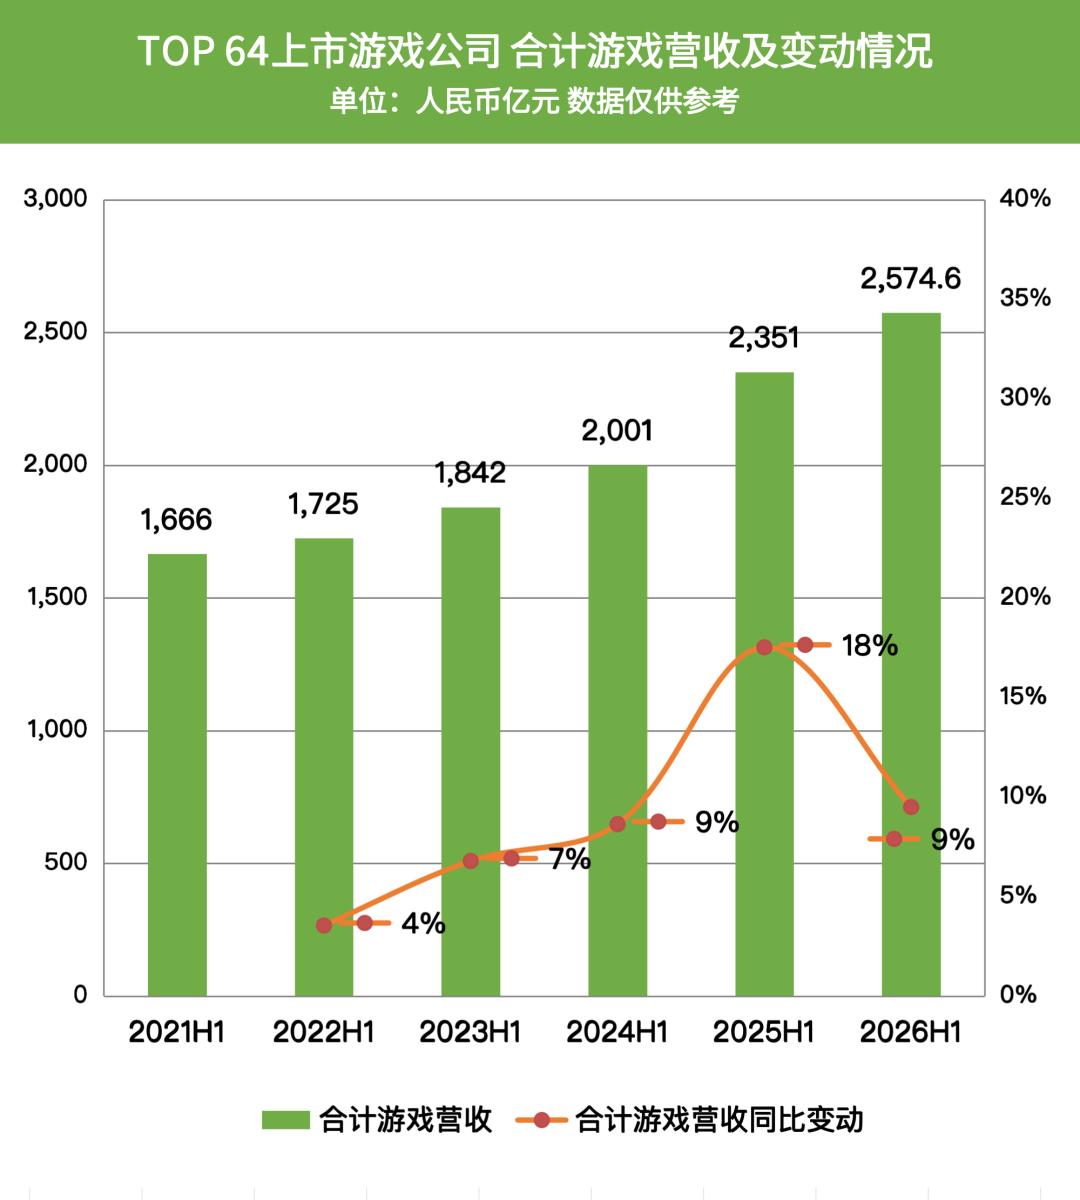
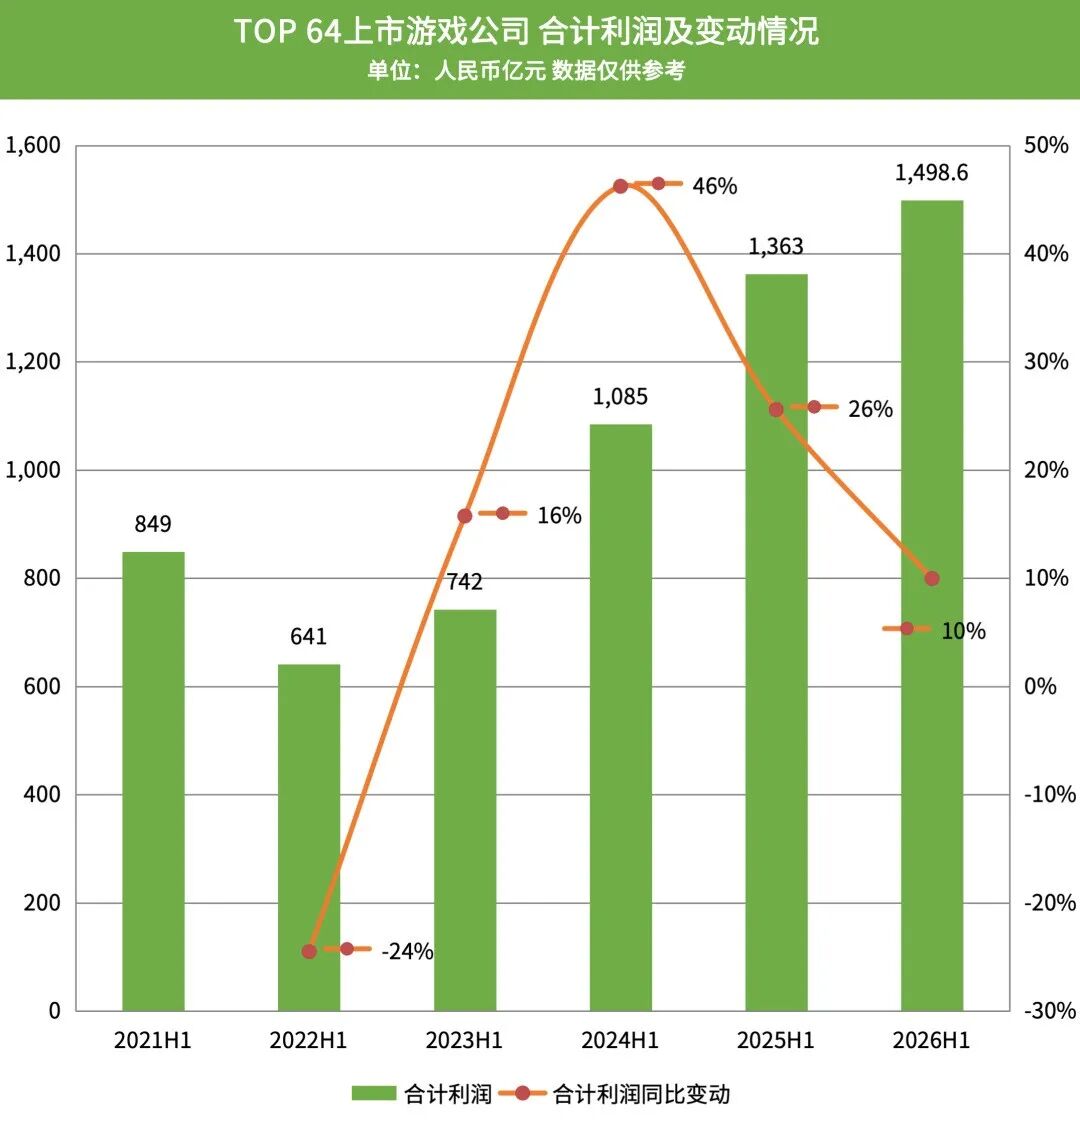
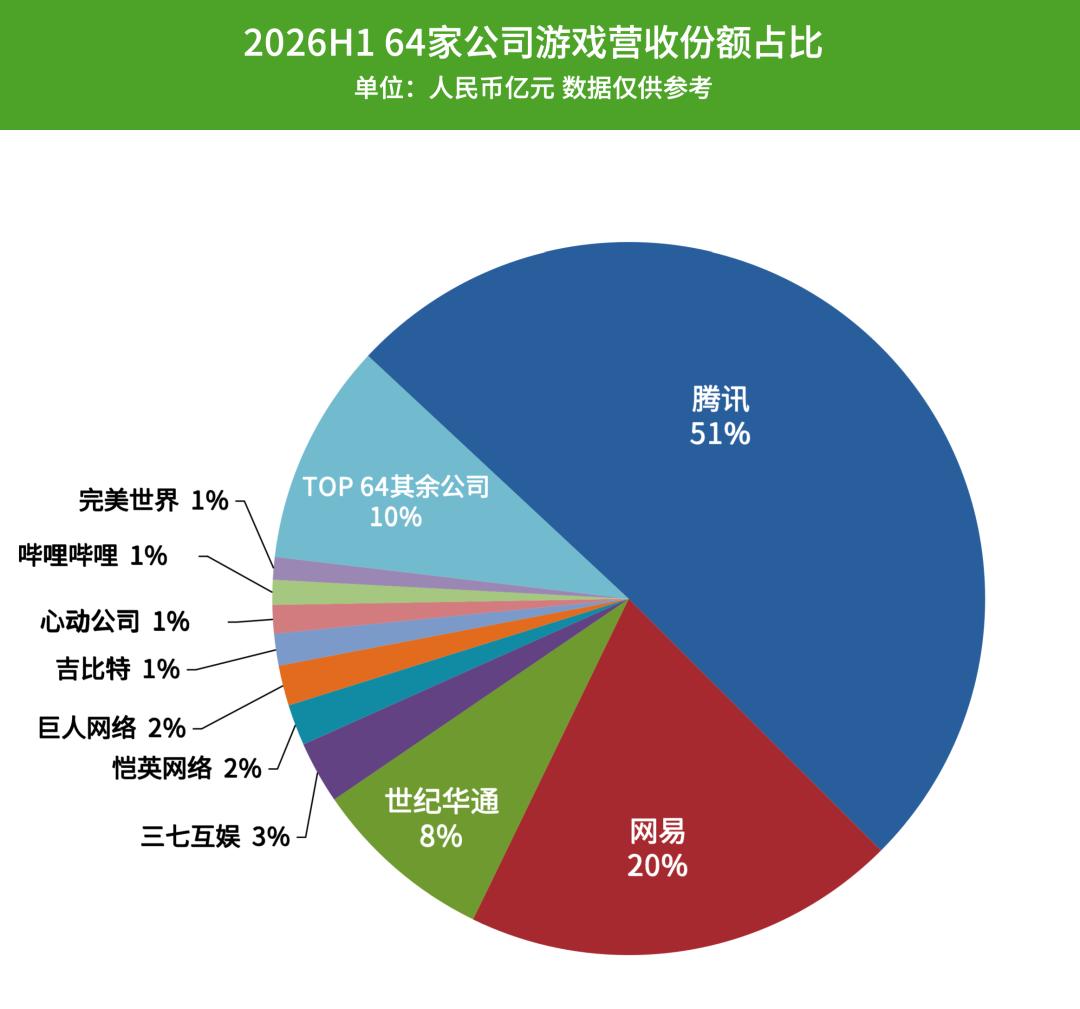
份额上,本期腾讯游戏收入突破1300亿元,网易突破500亿元,世纪华通213亿元,三家合计超过2000亿元,占64家整体收入的79%,比去年高1个百分点,其中腾讯一家的份额涨了2个百分点。三家的收入增量接近64家整体增量的两倍,利润增量则相当于整体增量的全部,头部效应进一步扩大。
二、收入变动:7家公司接近腰斩
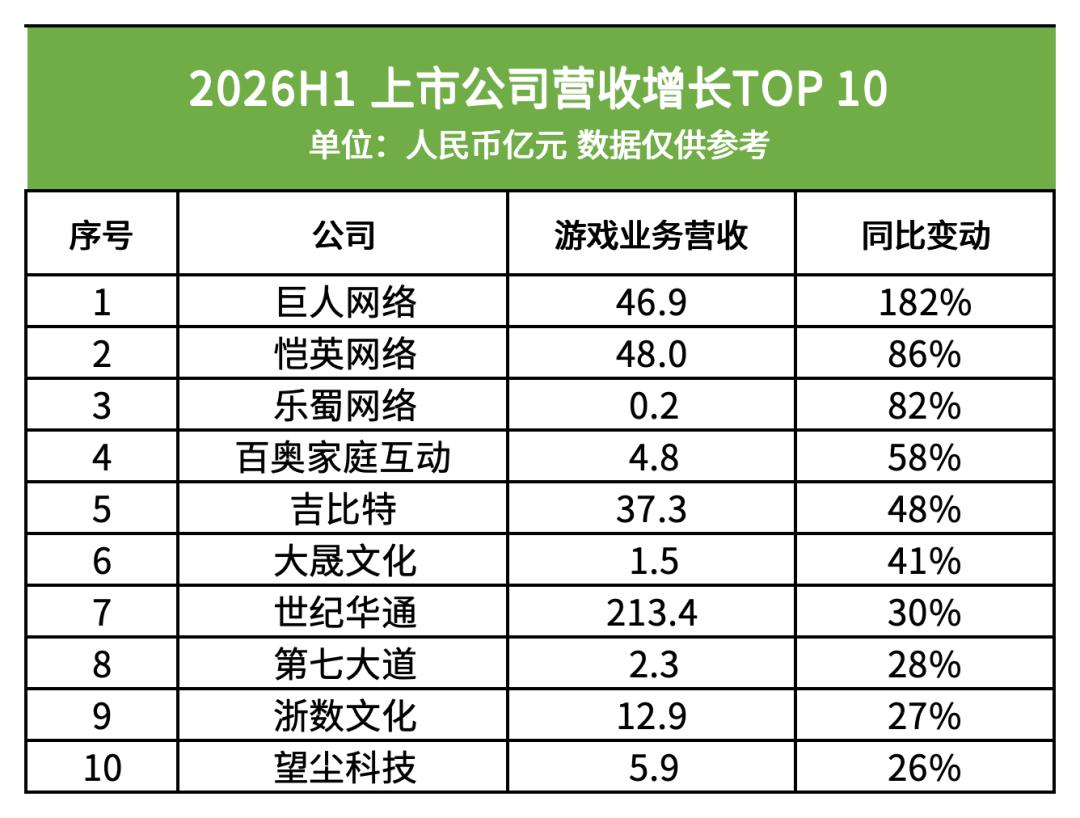
同比变动方面,本期营收增长明显的是巨人网络、恺英网络和乐蜀网络,增幅分别为182%、86%和82%。
巨人网络主要 是因为 《超自然行动组》持续贡献了较高水平的收入;恺英网络则是由于《烈焰觉醒》的上线爆火,其业绩说明会显示,该游戏在2026上半年贡献的收入达到23亿元。
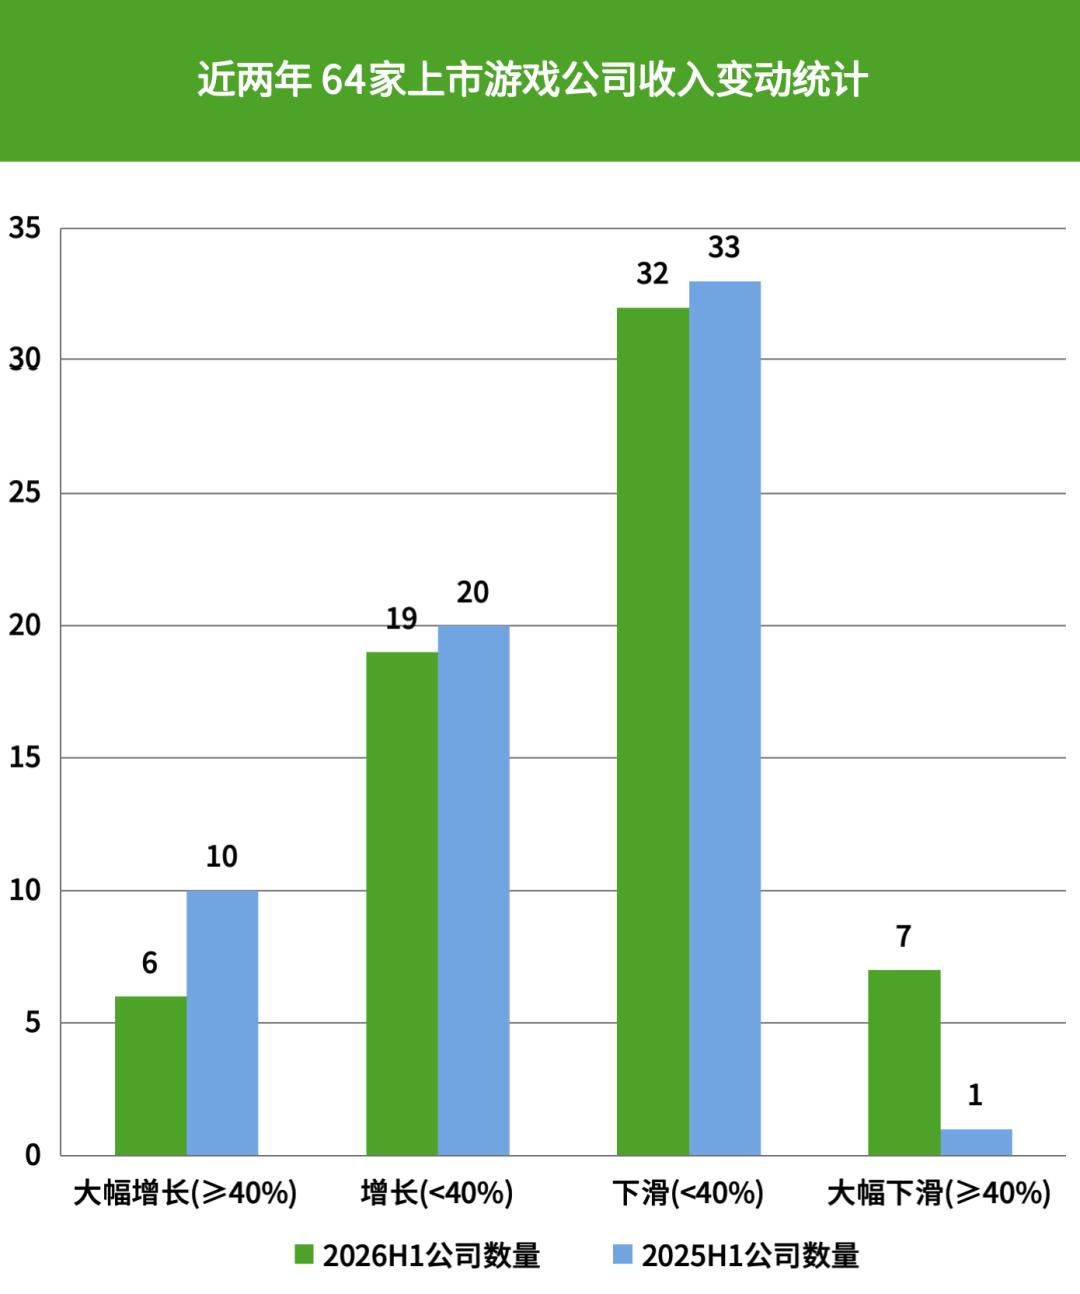
但游戏收入下滑的公司也在变多,达到了39家,占61%,去年这个比例还是53%。收入接近腰斩 (≥40%) 的公司数从去年1家变成了今年7家,分别为昆仑万维、中手游、极致互动、点触科技、顺网科技、君海游戏和中青宝。
三、盈亏:亏损公司数量翻倍,16家由盈转亏
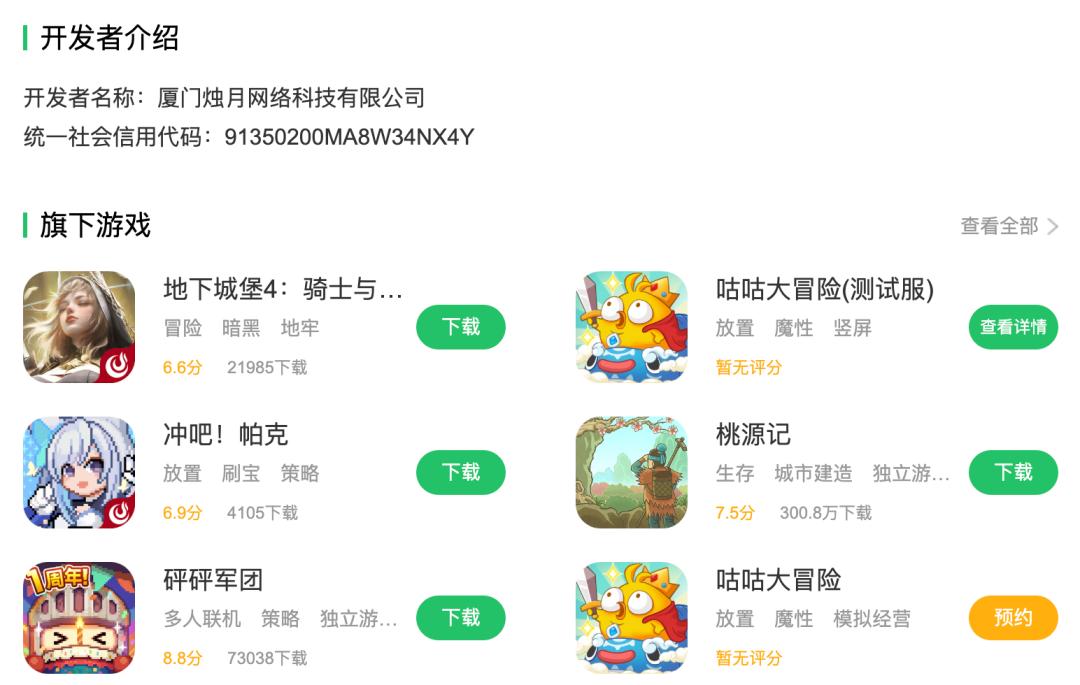
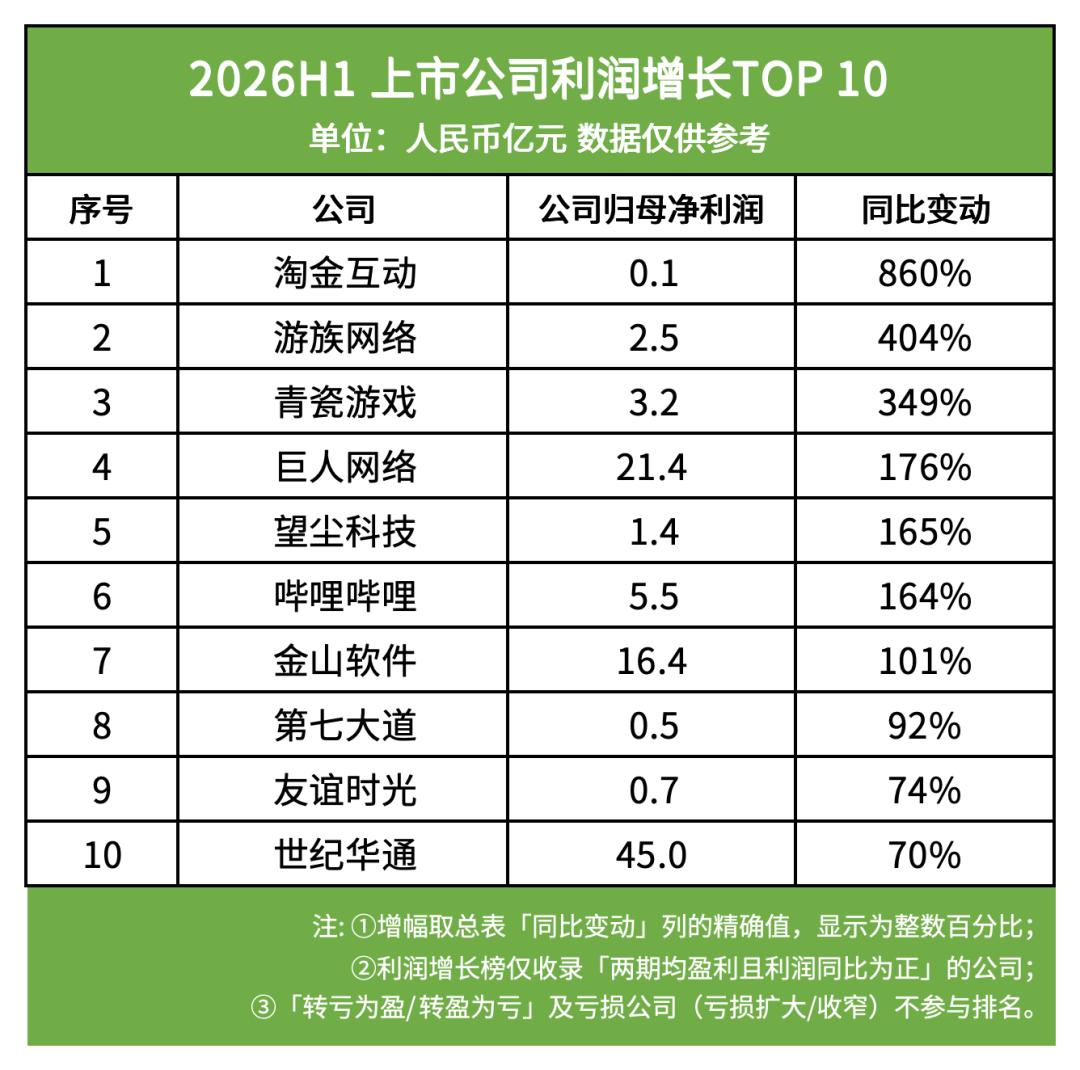
利润增幅最大的是淘金互动、游族网络和青瓷游戏,分别为860%、404%和349%。淘金互动的增长来自新游《地下城堡4》、《砰砰军团》海外版和《冲吧!帕克》上线,同时期内销售费用大幅下降;
图源好游快爆
游族网络的利润增长来自其5年前投资的芯片公司壁仞科技 于 今年上市,带来了约1.87亿公允价值变动收益(媒体报道);
青瓷的增长同样来自基金收益,约3.59亿元, 如果 扣掉这一项,游戏业务本身亏损 。 这也解释了上文它为什么人均创利能排进TOP 3。
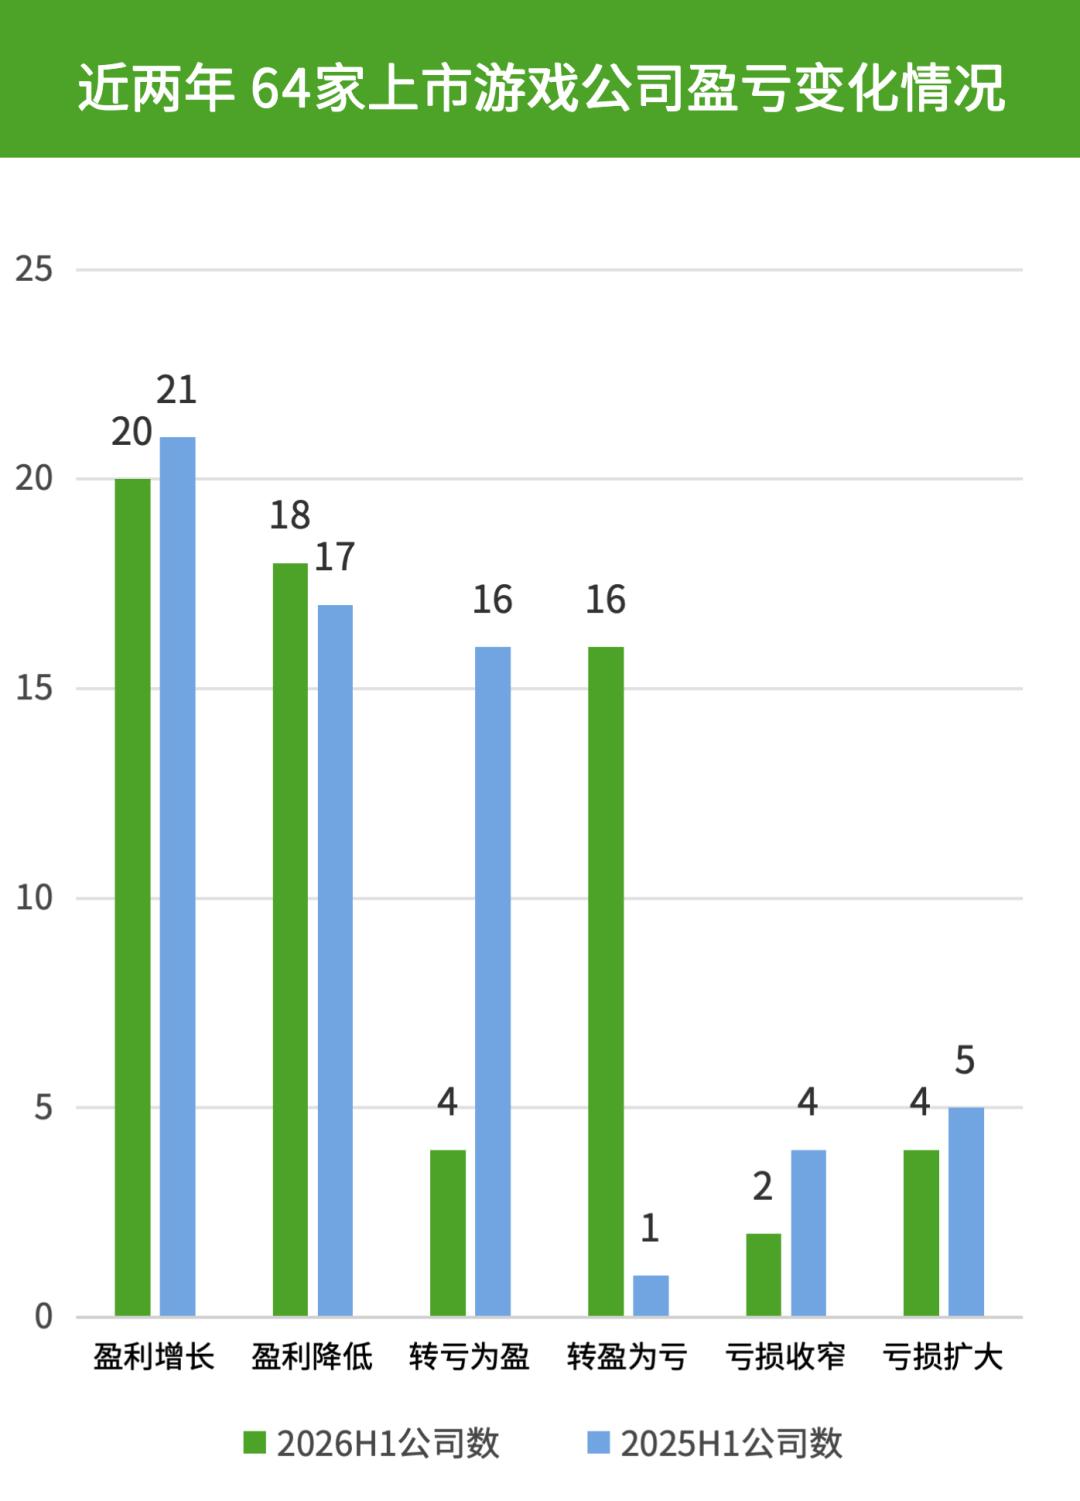
具体来看各家的盈亏状况,今年64家上市公司中,亏损的公司有22家,且其中有16家是由盈转亏,占25%。而去年亏损的公司数仅15.6%。
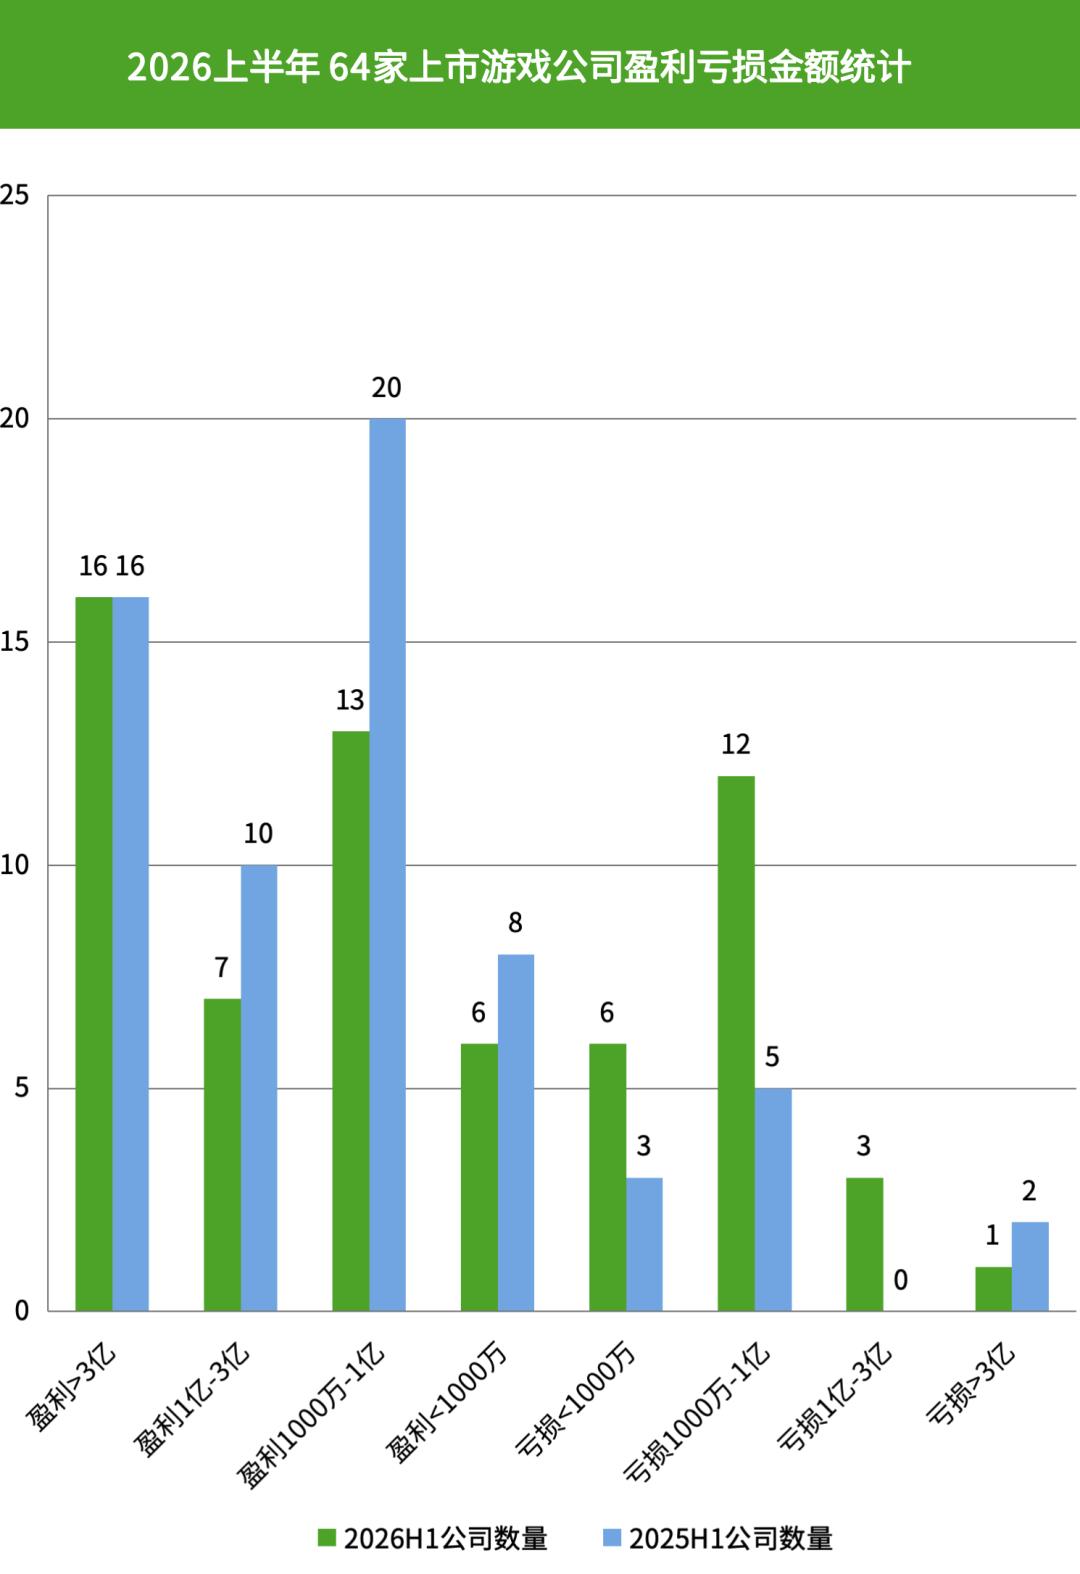
从亏损额度来看,今年超95%的亏损公司,亏损金额在3亿元以内,其他区间的占比较去年变动不大。
亏损额度较高的公司为博雅互动(投资亏损)、儒意电影 (此前名为万达电影,属于影视行业) 、盛天网络 (期内对《真·三国无双天下》等资产一次性计提减值1.15亿元) 和完美世界 (《异环》上线开支增加,但收入递延确认) ,亏损金额均超过1亿元,均是由盈转亏。
四、员工变化:16家公司一年半减员1750人
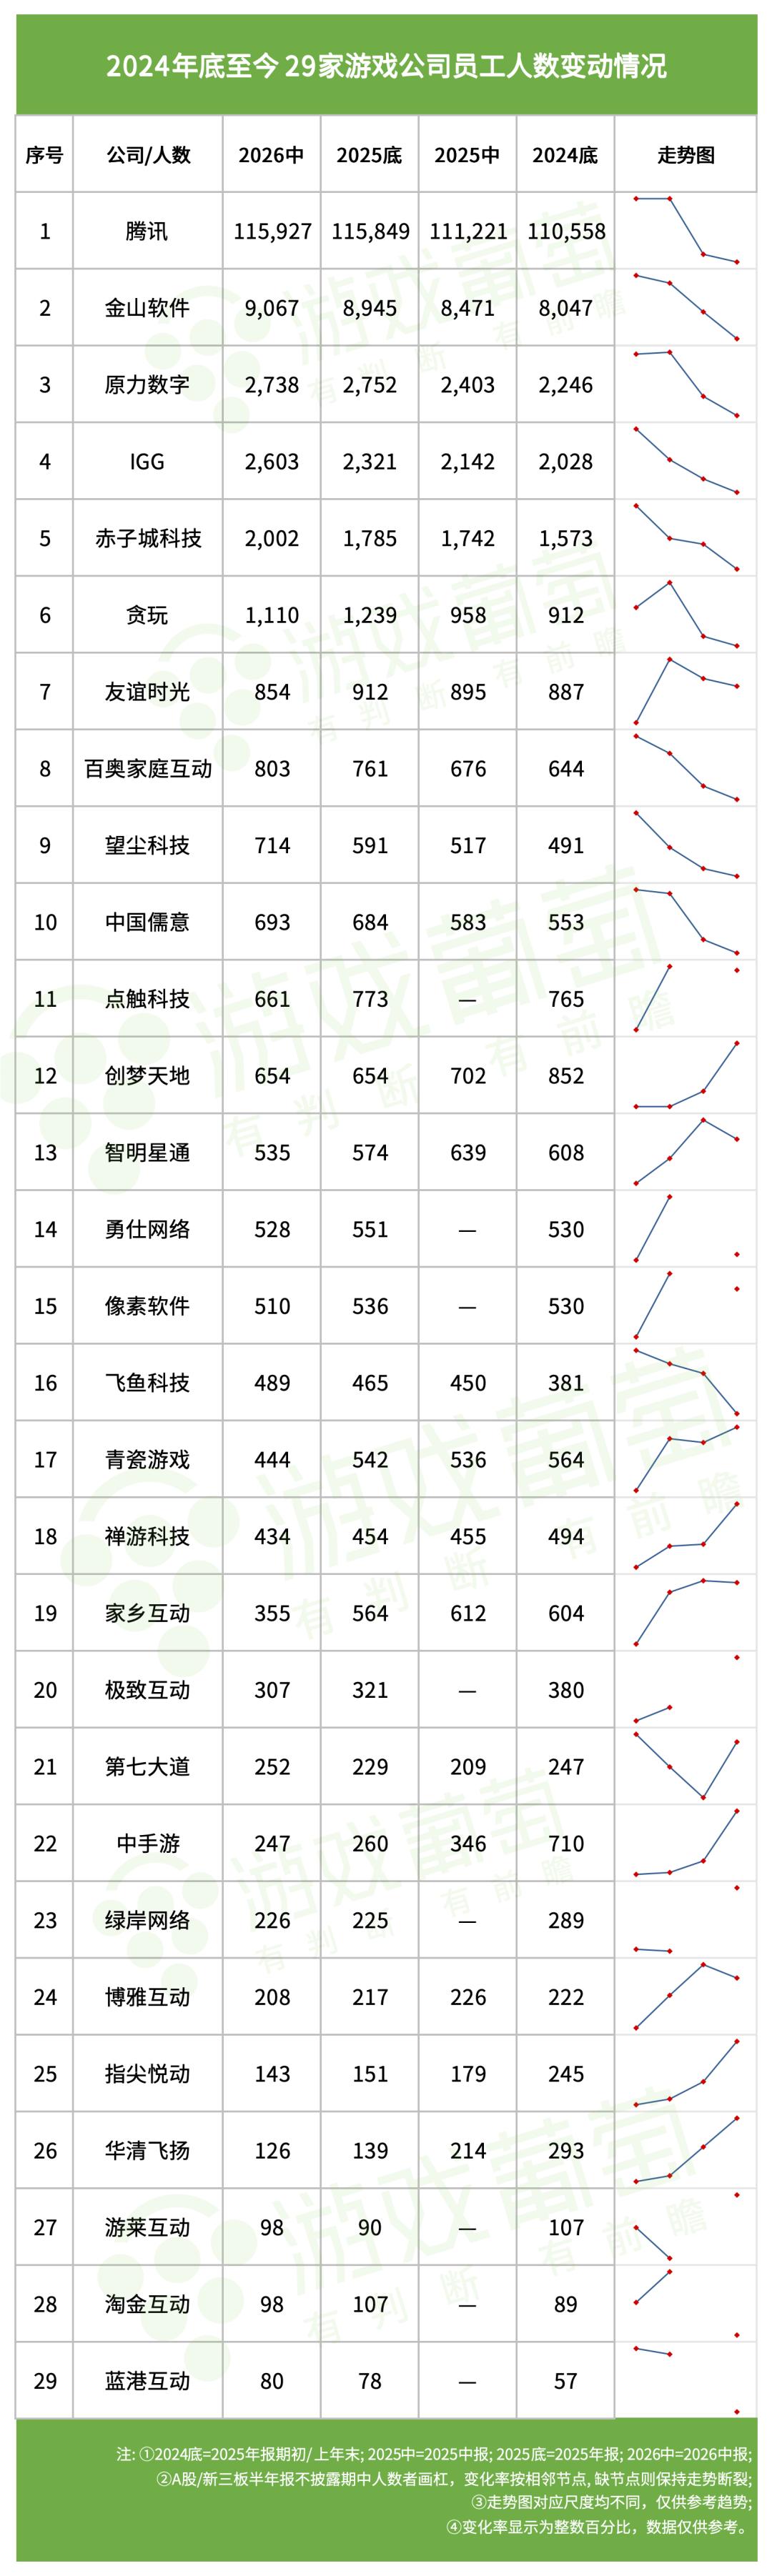
我们统计了29家公司从2024年底到现在的人员变动情况,29家目前共有员工142906人,比半年前增长约0.1%,比一年半前增长约5%。
先看最新半年的情况,29家中有11家的公司增员,总增员931人,增员人数和比例都靠前的是IGG (+282,+12%) 、赤子城科技 (+217,+12%) 和望尘科技 (+123,+21%) ;
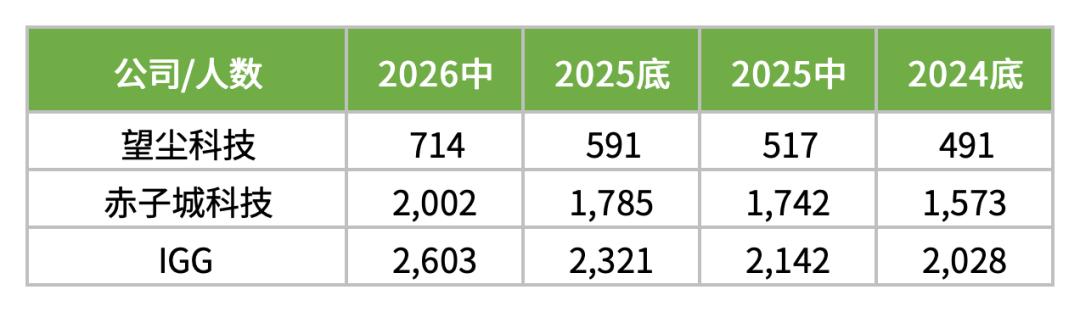
同时有17家公司存在减员,总减员794人,减员人数和比例都靠前的公司为家乡互动 (-209,-37%) 、 贪玩 (-129,-10%) 、点触科技 (-112,-14%) 和青瓷游戏 (-98,-18%) 。
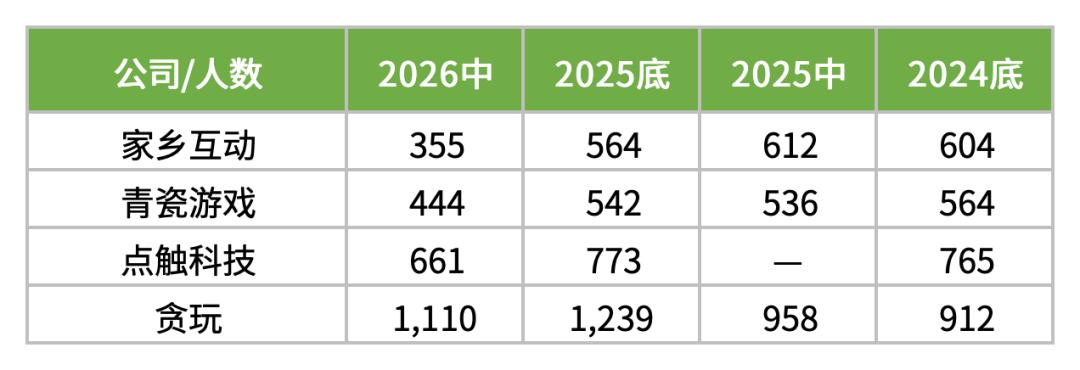
综合2024年底至今一年半的变动来看,29家公司中有13家增员,总增员8750人,增员人数和比例都靠前的是腾讯 (+5369,+5%) 、金山软件 (+1020,+13%) 、IGG (+575,+28%) 、原力数字 (+492,+22%) 和赤子城科技 (+429,+27%) ;
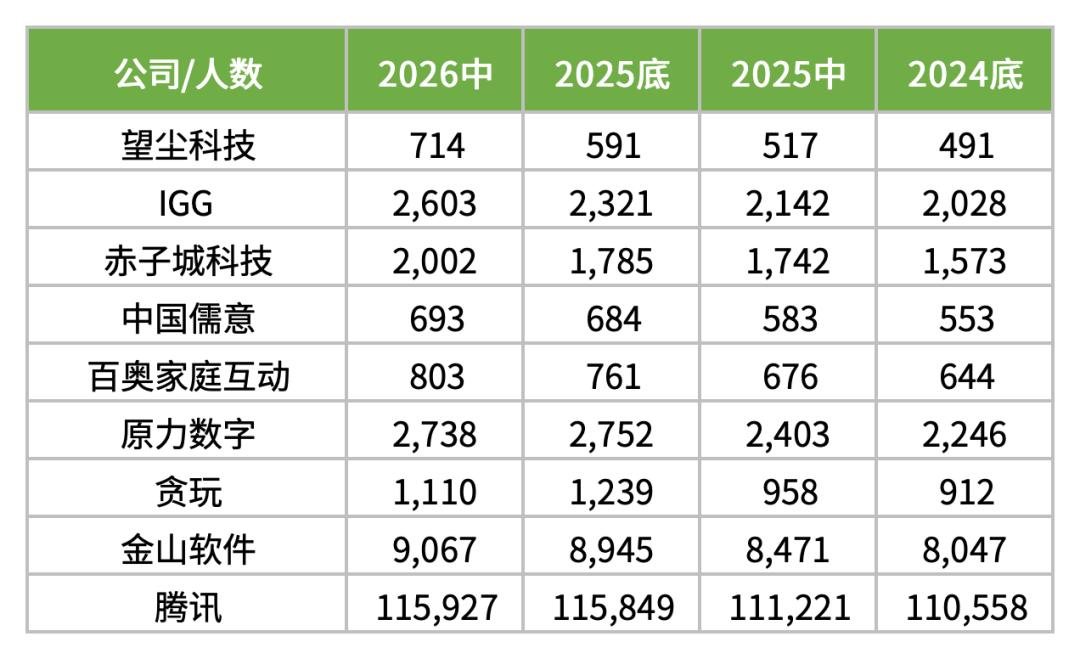
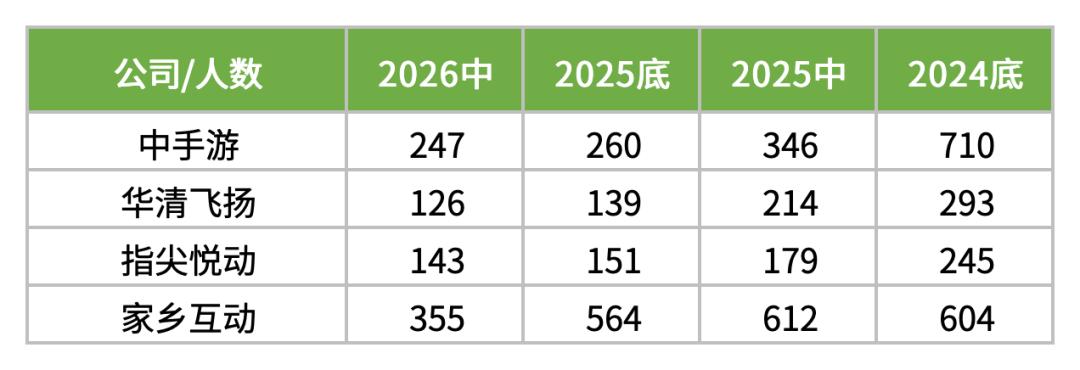
有16家公司减员,总减员1750人,减员人数和比例靠前的公司为中手游 (-463,-65%) 、家乡互动 (-249,-41%) 、华清飞扬 (-167,-57%) 和指尖悦动 (-102,-42%) 。
其 余 公司人员变动数据可见下图 (部分A股未披露2025年中员工数,已留空处理) :
附表
一、2026H1 64家上市游戏公司营收利润表:
1. 「上市游戏公司」指拥有游戏业务且对公司或行业产生较大影响的上市公司; 本表与2025H1口径一致(64家);
2. 排序以游戏业务营收规模为准,「公司利润」为公司整体利润;
3. 净利润: A股=归母净利润; 港股=权益持有人应占溢利及类似口径; 美股=可归属口径;
4. 利润为负时同比正值为亏损扩大, 负值为亏损收窄; 由亏转盈/由盈转亏以文字标注;
5. 港元×0.893, 美元×7.00; 单位人民币亿元; 单元格存精确值、显示保留1位小数, 同比显示为整数百分比;
6. 数据仅供参考, 以公司官方披露为准。
二、21家上市游戏公司人均月薪酬成本同比表:
1. 单位: 薪酬成本=万元; 人均=万元/人/月;
2. 算法: 人均月度薪酬成本=总薪酬成本÷期间平均人数÷6;平均人数=(期初+期末)/2;
3.飞鱼科技薪酬成本未披露;沪深A股半年报不披露期中人数,数据仅供参考。
三、近两年64家上市游戏公司薪酬成本同比表:
1. 口径:A股/新三板取附注「应付职工薪酬—本期增加」;港股取「僱員福利開支/薪酬成本總額」(港元×0.893);
2. 数据:单位人民币亿元,显示1位小数;同比显示整数百分比,数据仅供参考;
3. 飞鱼科技、网易、哔哩哔哩、网龙、搜狐未披露整体员工成本,记为「—」。
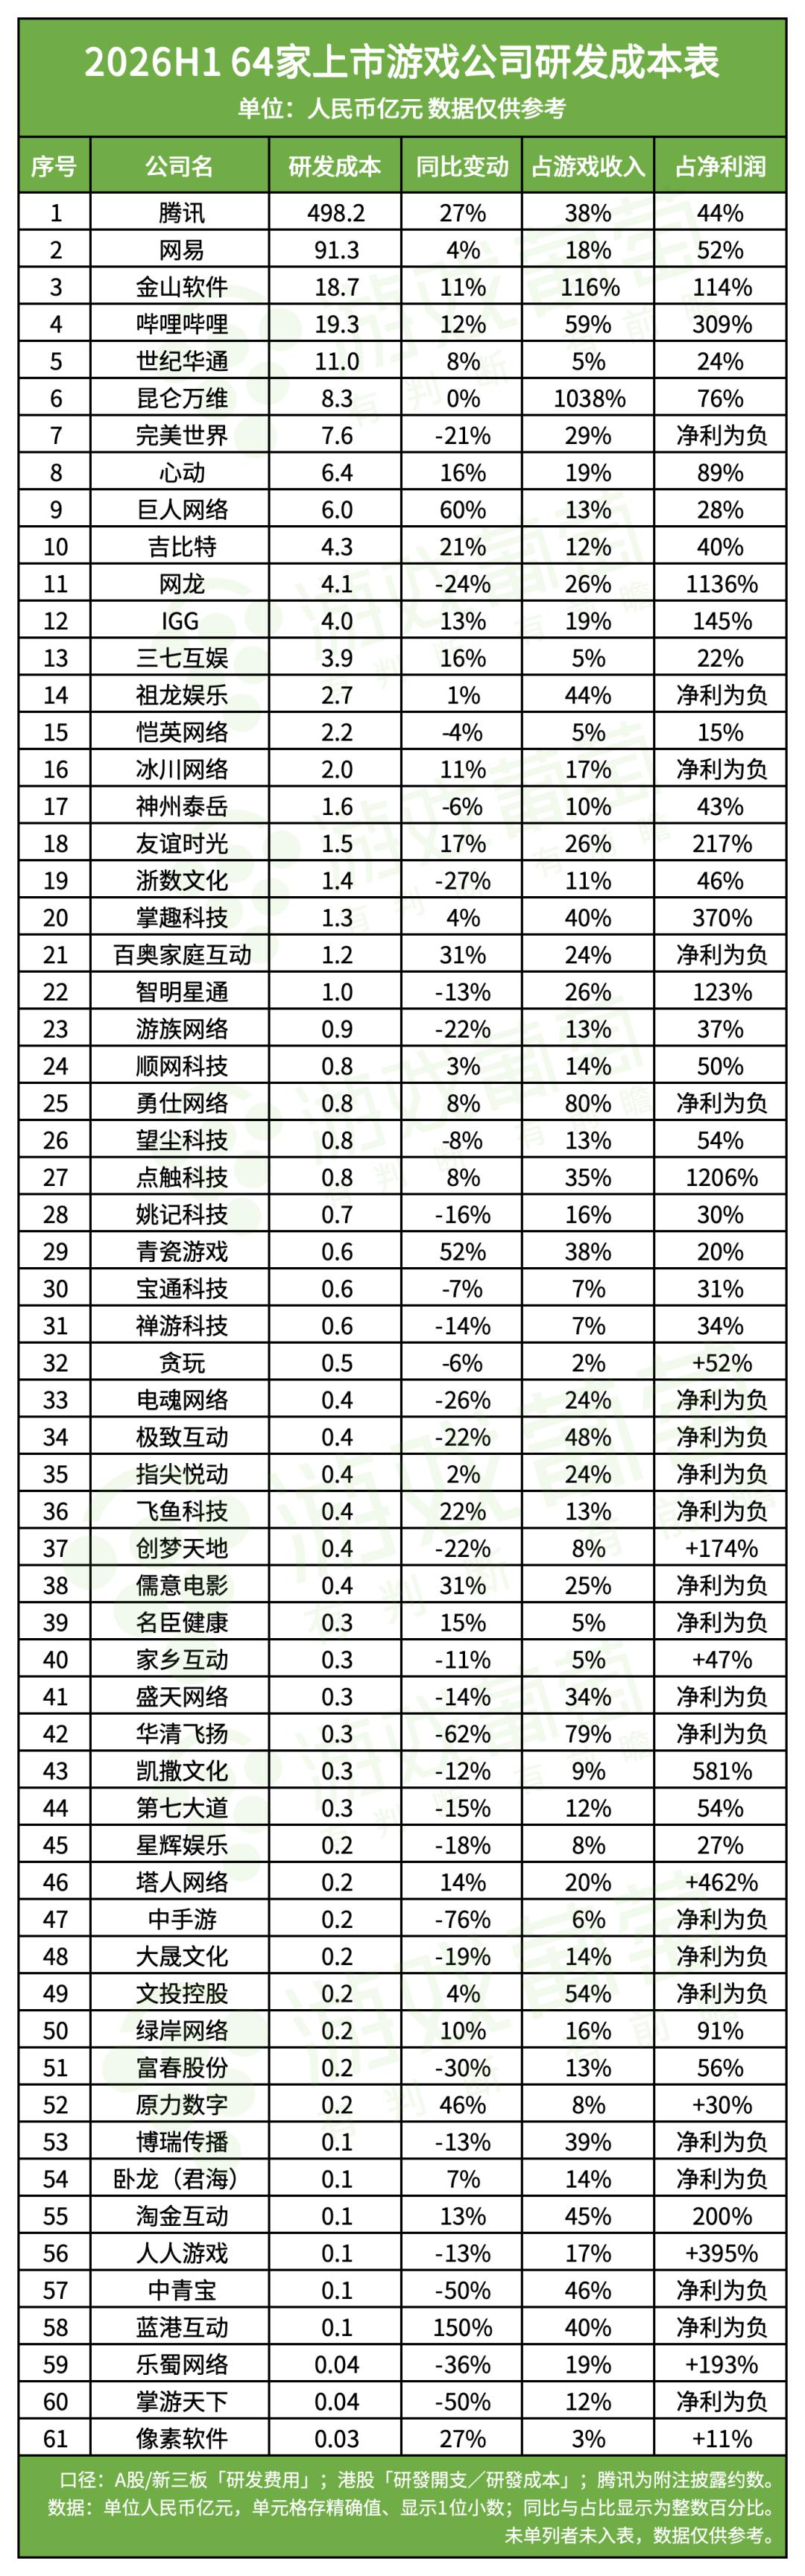
四、2026H1 64家上市游戏公司研发成本表:
1. 口径:A股/新三板「研发费用」;港股「研發開支/研發成本」;腾讯为附注披露约数;
2. 数据:单位人民币亿元,单元格存精确值、显示1位小数;同比与占比显示为整数百分比;
3. 未单列者未入表,数据仅供参考。
五、2026H1 64家上市游戏公司销售成本表:
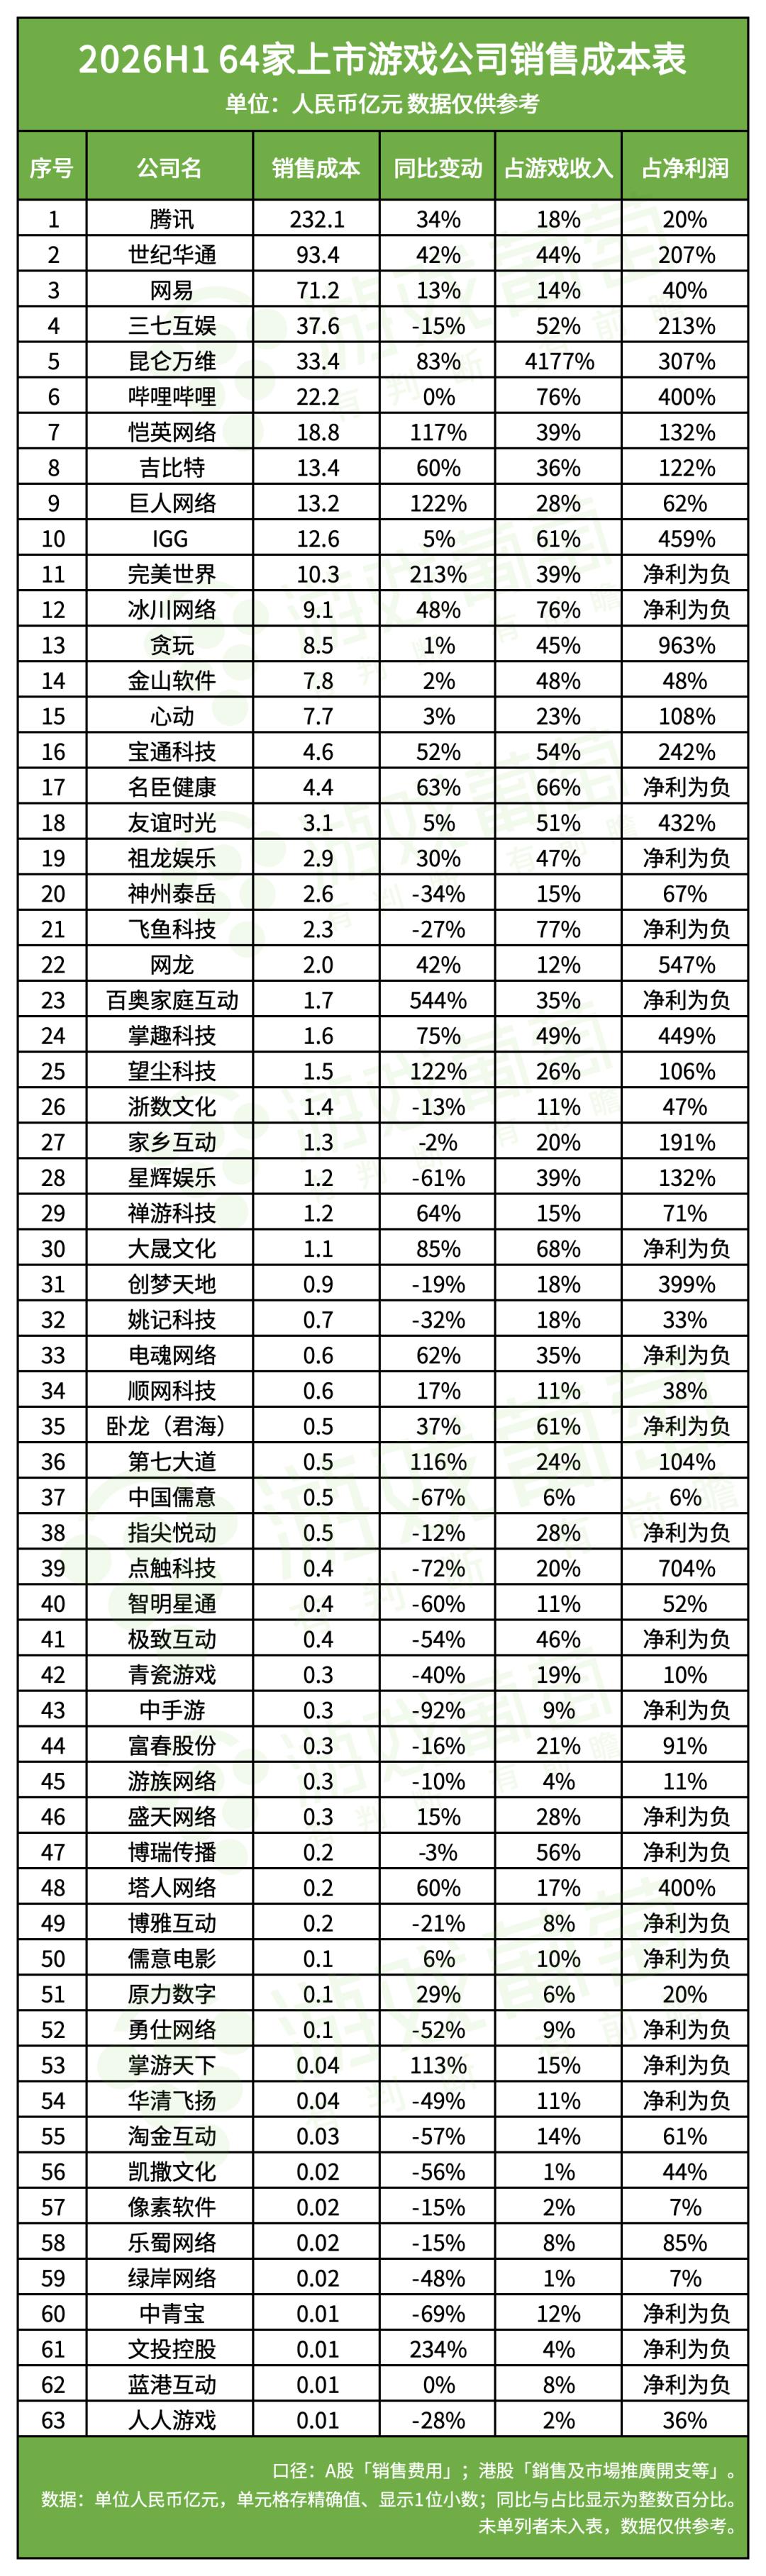
1. 口径:A股「销售费用」;港股「銷售及市場推廣開支等」;
2. 数据:单位人民币亿元,单元格存精确值、显示1位小数;同比与占比显示为整数百分比,未单列者未入表,数据仅供参考。