进入2026年,游戏行业最直观的感受是新游大批地涌现。可是市场需求并没有相应地成规模地拓宽,结果是行业的竞争变得更加残酷了。腾讯、网易两大巨头相继折戟一款重要的高成本大作,更为今年上半年的游戏行业蒙上一层阴影。
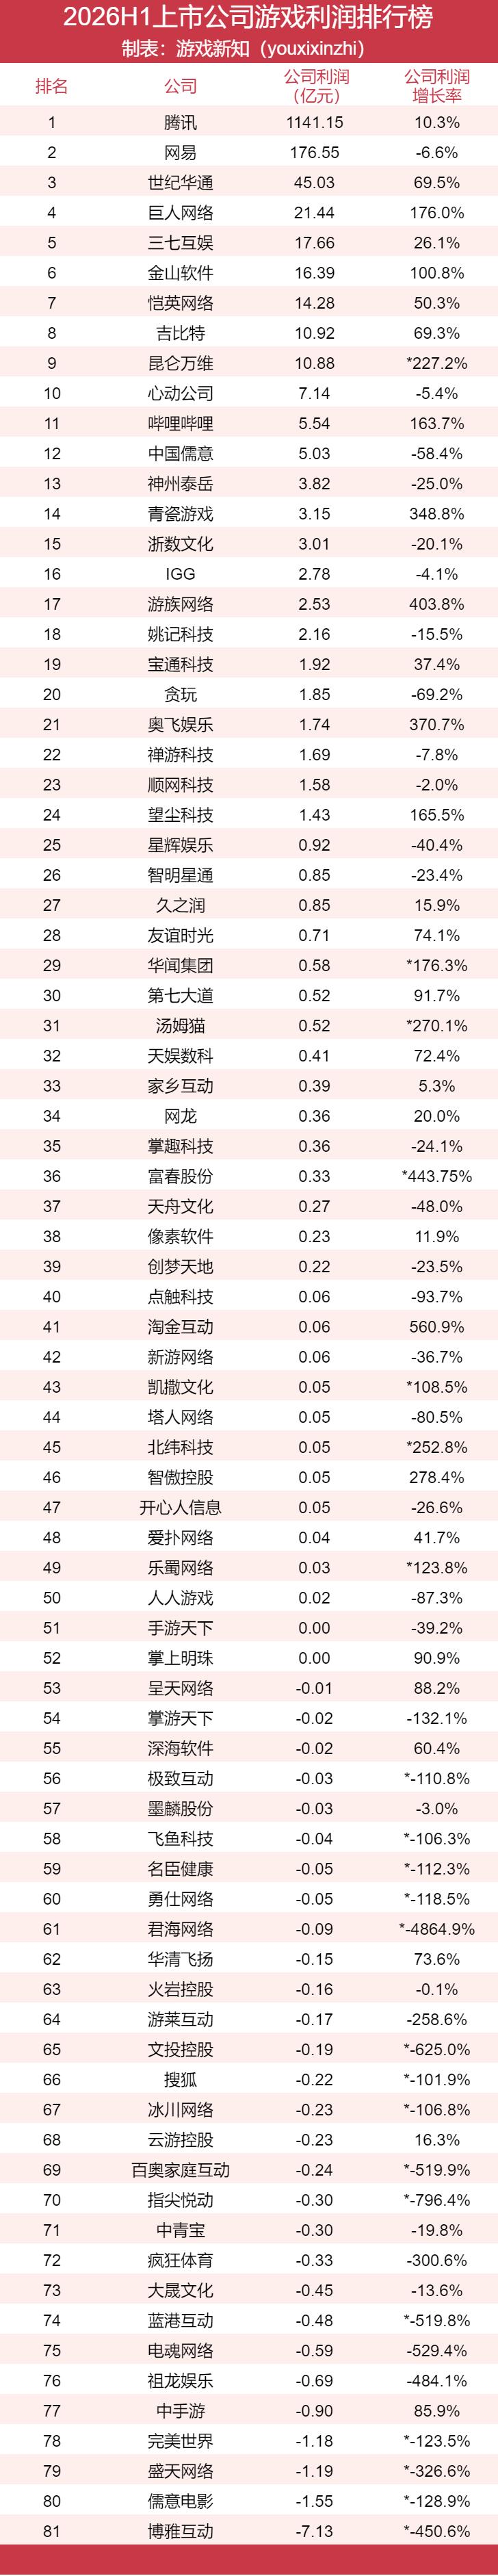
激烈的竞争也反映在了上市公司的数据上。2026年上半年,在游戏新知纳入统计的81家有游戏业务的上市公司中,多达53家公司游戏业务收入同比下降了,占比65.4%。不仅如此,多达45家公司出现了利润下滑,占比高达55.6%。其中甚至有15家公司出现了转盈为亏的情况,占比18.5%。行业整体看起来,越来越有些力不从心。
但光看这些数据还不够。一些公司的发展策略的确因此受到影响,不过并非像前两年那么谨慎保守,反而还愿意继续投入,愿意精挑细选一个方向,继续赌些什么。尽管上半年的数据并不好,重要的是,公司对未来的乐观预期还在。
这意味着数据的走低很可能只是暂时的。行业回暖之后,第一波新品潮直接导致了这个半年度的残酷竞争;而随着时间继续推移,大家储备的新品慢慢释放出来,两败俱伤的局面将得到缓解,走出低谷的公司还会越来越多。
钱被更会赚钱的公司赚走了
竞争加剧的最直接表现,就是明明盘子大了,能赚到钱的公司却变少了。钱都在流向更会赚钱的那些少数公司。
先打个定心针。从整体来看,行业趋势仍然是继续上升的,无论全行业、头部公司还是两大巨头,收入规模都达到了前所未有的高度。玩游戏的人、愿意因为游戏而付钱的人,无疑是越来越多的,这是好事。
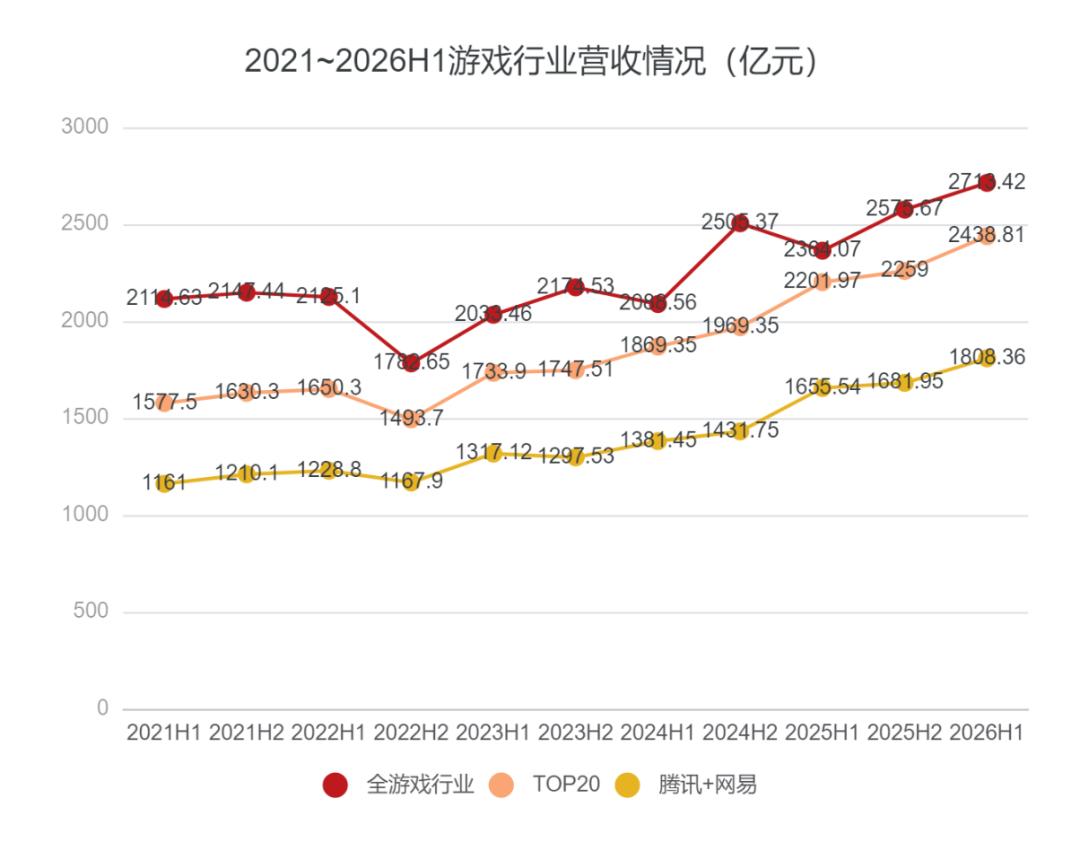
全行业数据来自伽马数据
然而与这个大趋势恰恰相反的是,多数公司收入都出现了下滑。在81家上市游戏公司中,收入同比下降的公司有53家,占总数的65.4%。其中有12家降幅达到或超过40%,游戏业务的长期可持续性受到了不小的打击。
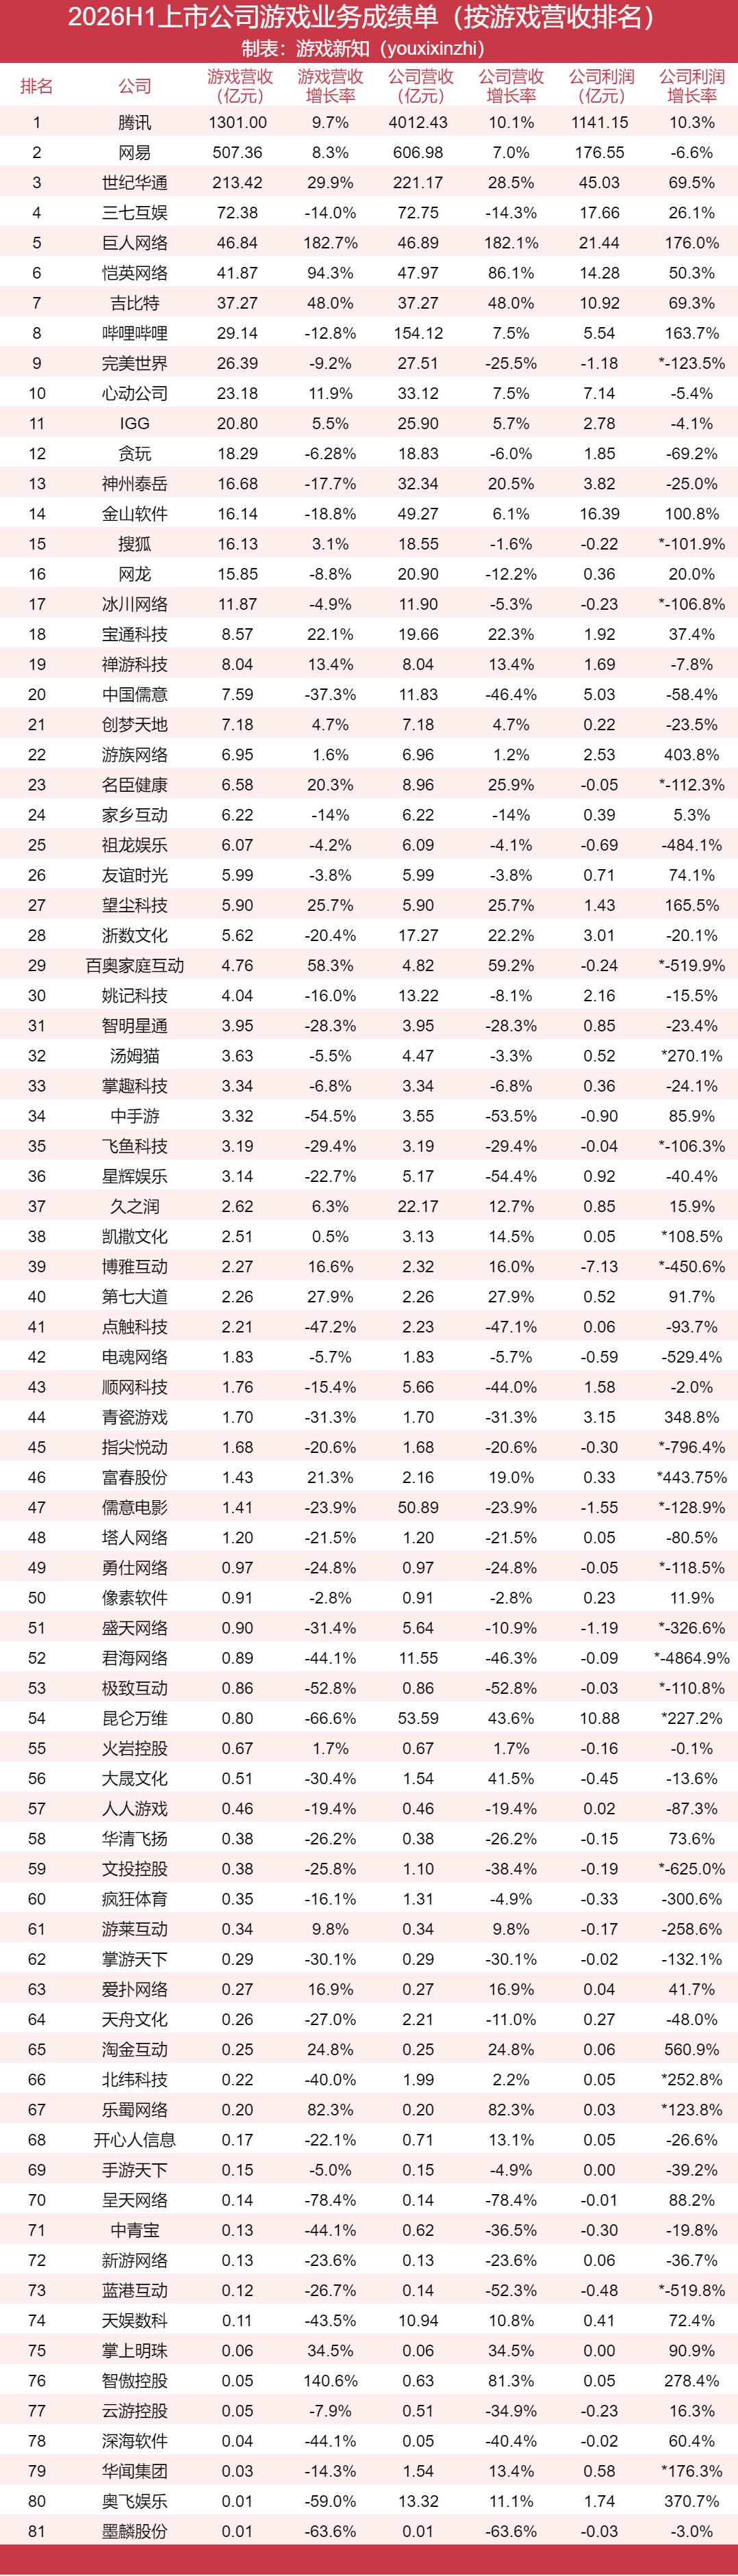
注:
1、美元汇率以6.7计算,港元汇率以0.9计算。
2、公司利润增长率为正表示利润扩大/亏损缩小,为负表示利润缩小/亏损扩大,标*号表示存在扭亏为盈/转盈为亏。
3、表中久之润(电广传媒)、君海网络(卧龙新能)、开心人信息(赛为智能)的净利润为游戏业务净利润。
然而在多数公司成绩不理想的同时,在收入出现上升的公司中,又有公司的上升幅度相当惊人。有6家公司的收入涨幅在40%以上,其中有3家公司位于上市游戏公司TOP10以内。后者原本收入基数就偏大,如此大涨幅就更有含金量了。
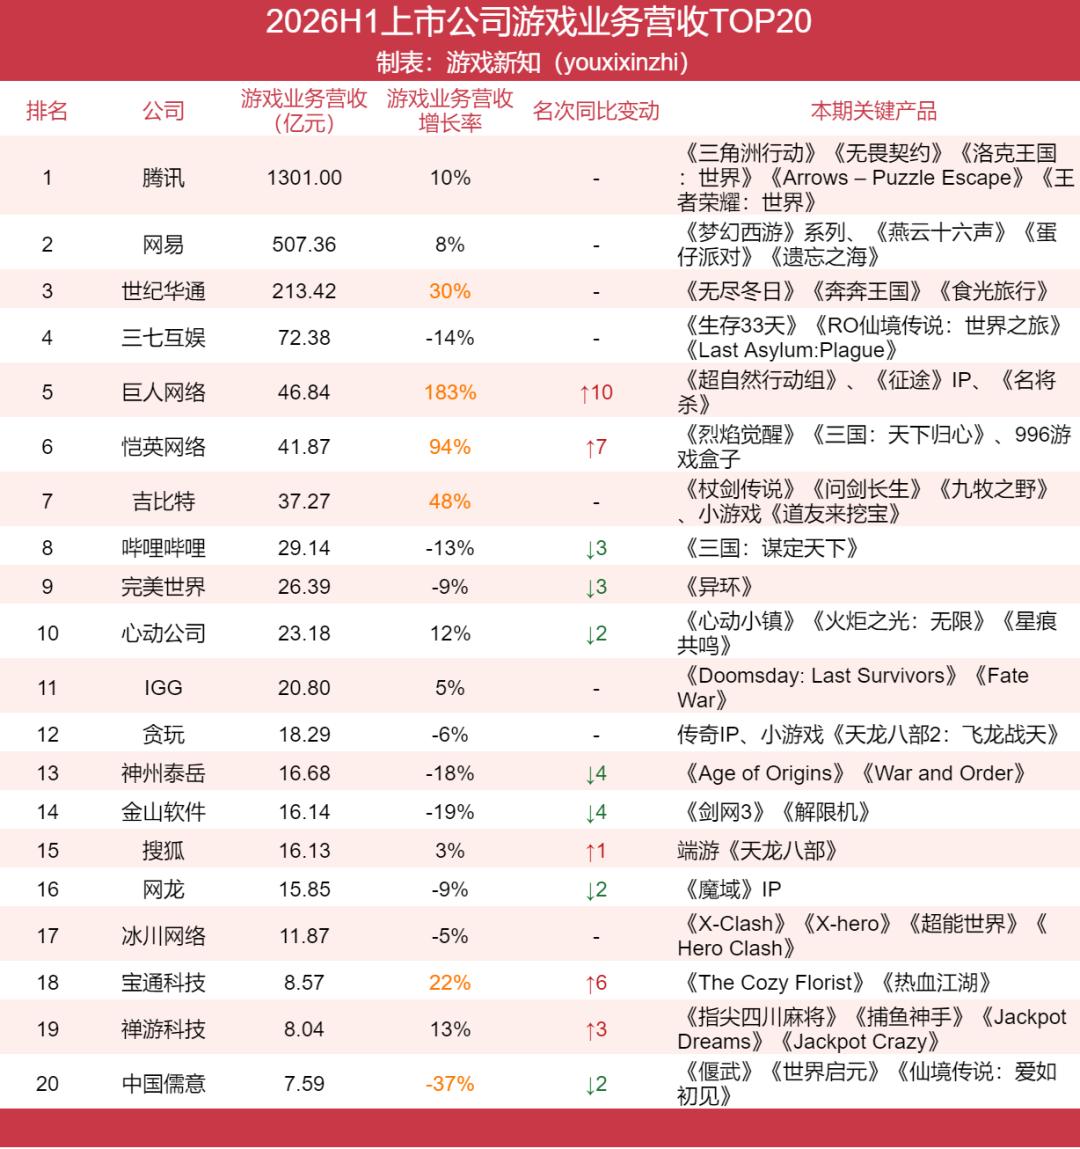
这不仅表明市场并非整体萎缩,也显示出行业头部的竞争尤其激烈。头部收入大幅上涨的公司往往是有成绩不错的新品跑出,比如世纪华通的《食光旅行》、巨人网络的《超自然行动组》、恺英网络的《烈焰觉醒》、宝通科技旗下高图游戏的《The Cozy Florist》和易幻网络的《新热血江湖:世界》。不仅公司收入被它们拉动增长,连带收入排名也上涨了6~10名。以至于有的头部公司即便收入有所上涨,排名也会被挤下来。
好消息是,这种竞争趋势不一定导向马太效应。并非只有头部公司才有改善业绩的机会,中腰部公司只要能拿出有竞争力的新品,对于业绩的影响同样立竿见影。比如推出了女性向游戏《夜幕之下》的百奥游戏,尽管游戏上线已在报告期末尾,游戏业务收入仍然见涨58%;第七大道在小游戏平台将老游戏翻新,推出了小游戏《新弹弹堂》,也带动游戏业务收入增长28%。尽管竞争激烈,市场也仍然存在机会。
反过来讲,遇到新品断档期、新品缺乏竞争力的公司,游戏业务收入也更容易出现大幅的下跌。比如中手游,不仅大陆外市场新上线的《新三国志曹操传》《斗破苍穹:无双》《三国志·极彩》接连哑火,又集中停运下架了《吞噬星空:黎明》《聊天群的日常生活》《牛头人GO》三款游戏,叠加起来导致上半年收入腰斩55%。君海网络则是「老游戏流水下滑且新品接档不足」,不仅收入骤降44%,公司利润也转盈为亏。
在这种情况下,更多游戏公司正在重新审视自己的战略布局,争取让每一分投入都有更高的成功率。
比如吉比特,从去年下半年起就提出了一个新词「思辨共创」,还与提了多年的「小步快跑」放在了并列位置上。这个词意为「在研发初期, 制作人需明确项目的核心思路, 包括核心玩法、独特性、 目标用户、 市场定位及风险点等关键问题, 并通过群体思辨共创等方式对关键设计要点或技术要点进行讨论和验证, 进一步明确游戏内核」。
金山软件旗下西山居则在吃了《解限机》的亏之后,决定「优化资源配置,重新聚焦于经典剑侠系列游戏的研发和内容投入……并审慎推进新品类探索」。
中手游则在财报电话会议中表示,「基于《仙剑世界》的研发教训,我们不再立项做大体量游戏产品,不会再采取大投入和长周期研发的模式」。
收入同比下降了31%的青瓷游戏也提到了类似的关键词:「审慎调整资源投入及项目发行次序」,还因此将销售费用大幅缩减了41%。公司还开始学习股东吉比特的立项思路:「我们鼓励及支持热衷于移动游戏开发的雇员成为我们的制作人。彼等可与其他想法类近的雇员成立新核心项目团队,以开发新游戏。」
收入同比下降21%的指尖悦动,提出的说法与之高度相似:「本集团亦将继续以审慎方式评估适合海外市场的游戏产品,以期在充分评估其商业可行性前,不会动用大量资源,从而使收入来源更趋多元化。……在配置销售及营销资源方面,本集团将维持审慎方针,专注于具针对性及成本效益的推广渠道,同时为新游戏产品的未来发布预留适当资源。」
这种谨慎态度尤其容易出现在侧重买量模式的游戏公司中,大概也与买量越来越贵、买量素材越来越卷有关。谨慎正是对于激烈竞争的一种应对方案。
在这样竞争激烈的大环境下,把钱花在刀刃上也就成了提升竞争力的一部分。叠加上AI生产工具的影响,导致了减员仍在广泛发生。去年同期,统计范围内仅有47%的公司出现减员,但全部公司共计减员了9.7%。去年全年,出现减员的公司比例扩大到了55%,减员人数则缩减到了5.2%。
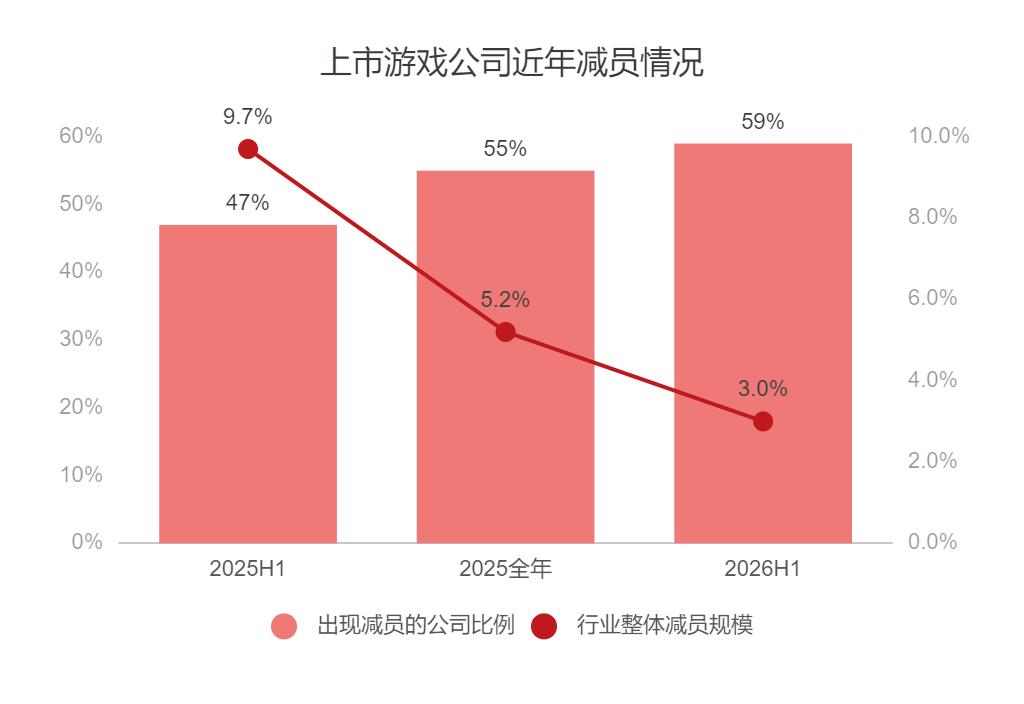
到了今年上半年,减员的公司占比又稍微变多了,不过减员幅度也再次有所缩减。在37家以游戏为主业的上市公司中,出现了人数缩减的共有22家,占比约59%。与增员的公司相抵消之后,这37家公司今年上半年共减员了522人,减员比例约为3.0%。(需要注意的是,A股上市公司在半年报中一般不披露员工人数,故此2026H1的统计数据仅包含港股和新三板上市公司。)
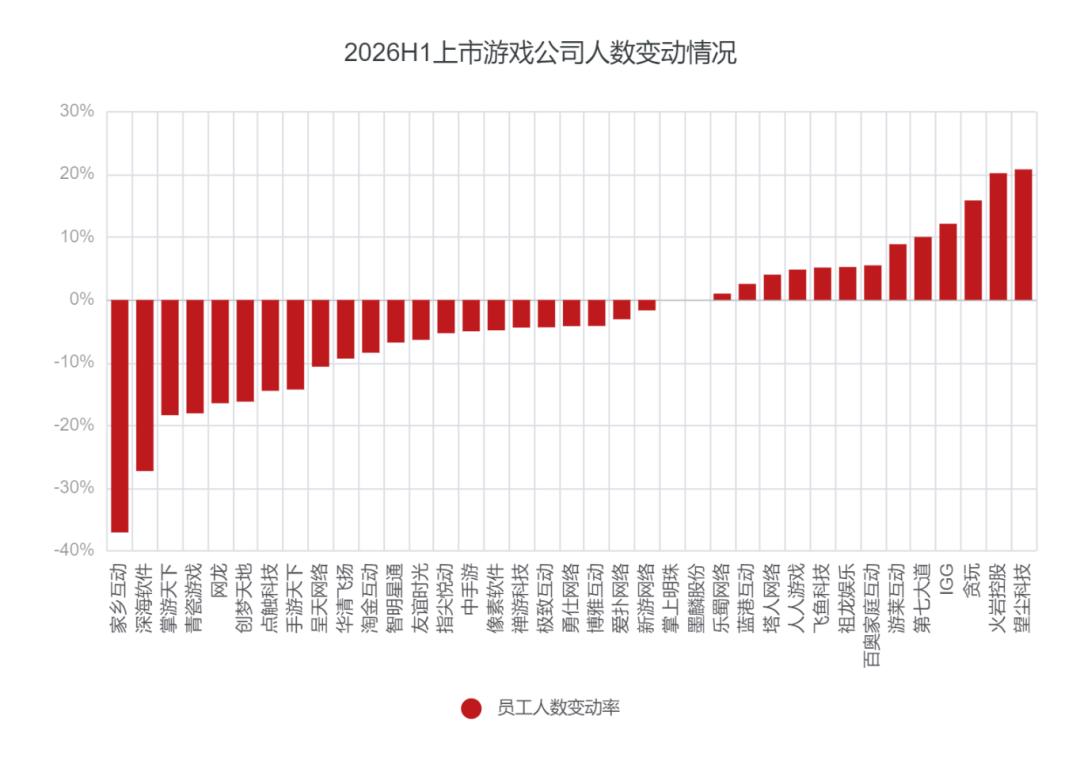
震荡正渐渐趋于平稳,不过这一阵整个行业的适应期,恐怕要再过1~2年才能完全翻越。
好消息是大家还愿意继续赌
尽管多有不顺,行业如今并不像几年前那样束手束脚、过分保守。在更激烈的竞争局势下,大家都在各显神通寻找新的机会,也仍然愿意投入更多筹码,押注自己看好的未来趋势。
从整体数据来看,研发费用和销售费用出现上涨的公司都明显变多了:研发费用上涨的公司去年同期有37%,今年则有49%;销售费用上涨的公司去年同期有48%,今年则有56%。其中上涨幅度比较大的公司也都不少。
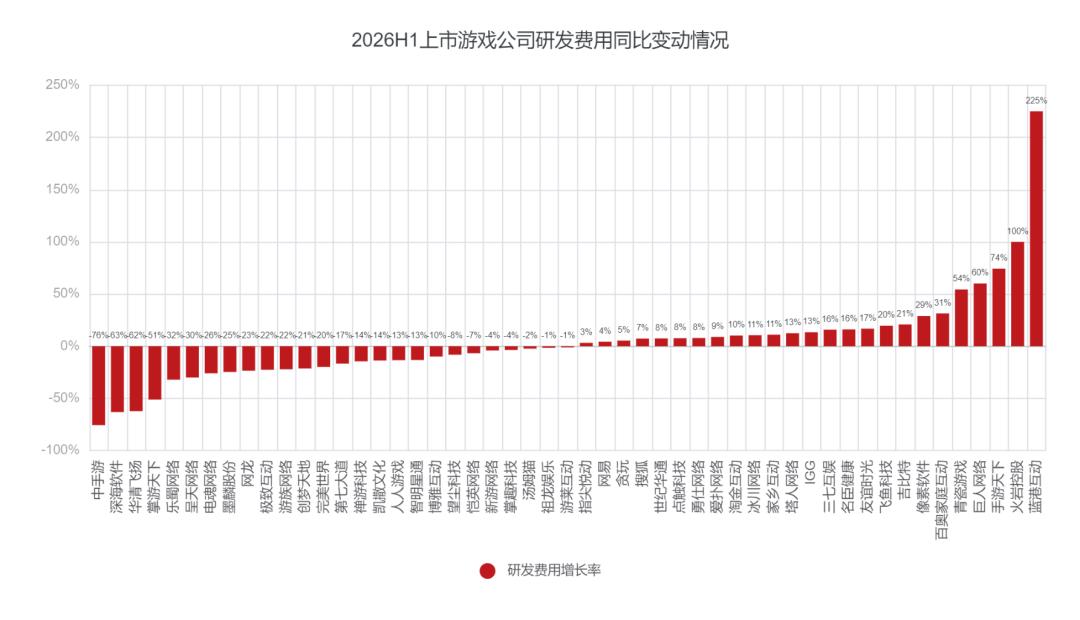
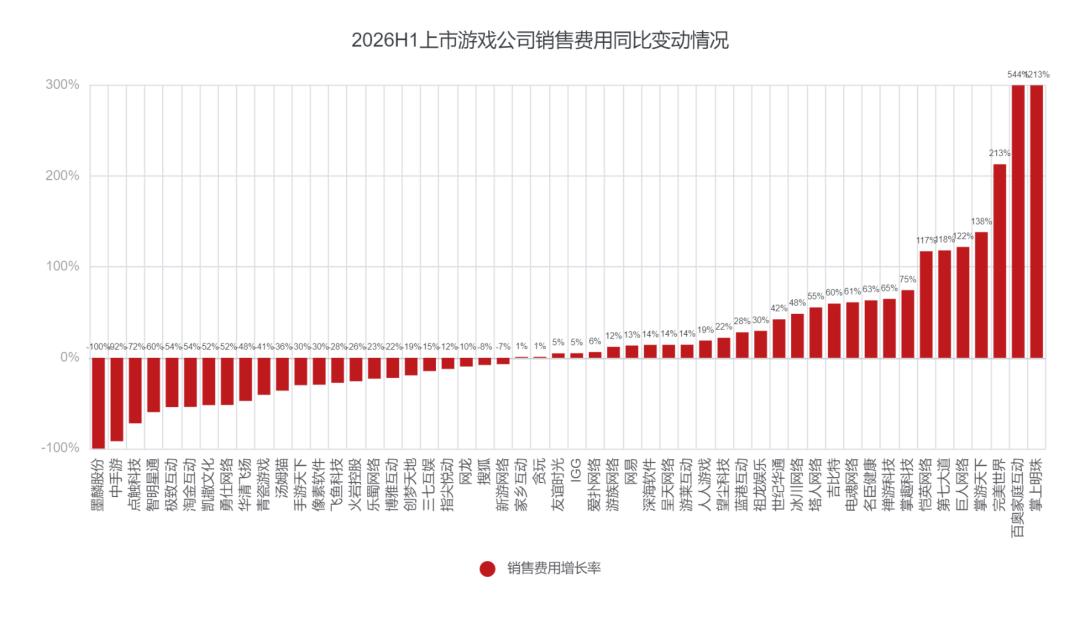
具体来看,这些加注不止停留在各公司手头最熟悉的赛道,而是向着许多新领域铺开,而且颇有些百花齐放的意思。
小游戏赛道仍然有更多大厂在加大投入,包括贪玩、创梦天地、游族网络、掌趣科技、游莱互动、北纬科技。值得关注的是,儒意景秀在今年8月刚刚推出了修仙题材SLG《仙界大掌门》的小游戏版本,财报称「标志着本集团正式全面进军小游戏研发与发行领域」。
中手游尽管不再立项大体量游戏,不过开始看上了女性向赛道,准备了两款模拟经营游戏《代号:维多利亚》和《代号:海岛》,预计明年上线欧美市场。
望尘科技产品以体育游戏为主,上半年刚刚借世界杯的机会大赚一笔,游戏业务收入上涨达25.7%。财报透露,公司已经「启动休闲新品类调研规划,相关项目预计下半年正式立项推进」。不知公司具体是看上了什么细分方向、什么地域的休闲市场。
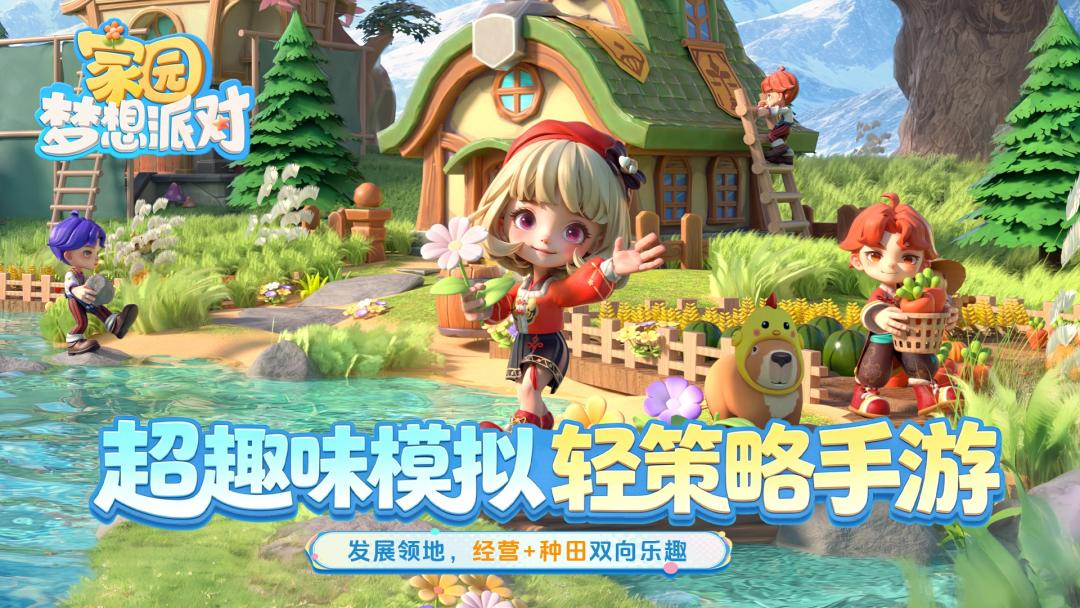
比较有意思的是棋牌大佬家乡互动。这家公司其实早在四五年前就开始涉足独立游戏海外发行业务,投资了一些独立游戏研发团队,还收购了独立游戏发行商独立方舟。今年财报则首次提及了这部分业绩,称「发行的PC游戏累计销量已超过1000万份,其中百万销量级产品4款、十万销量级产品数十款」。另外,公司储备了五年的疑似首个自研SLG游戏《家园:梦想派对》也在今年8月上线了,不过成绩欠佳,目前从未进入iOS游戏双榜TOP200。
无独有偶,汤姆猫也在尝试PC独立游戏领域,今年6月在Steam上线了混合休闲游戏《Liminal Logistics》(极限物流)。财报表示,「该产品作为公司针对PC赛道开展的创新试点,其上线主要用于收集玩家反馈、验证市场偏好,以此开展PC端及跨平台方向的探索」。
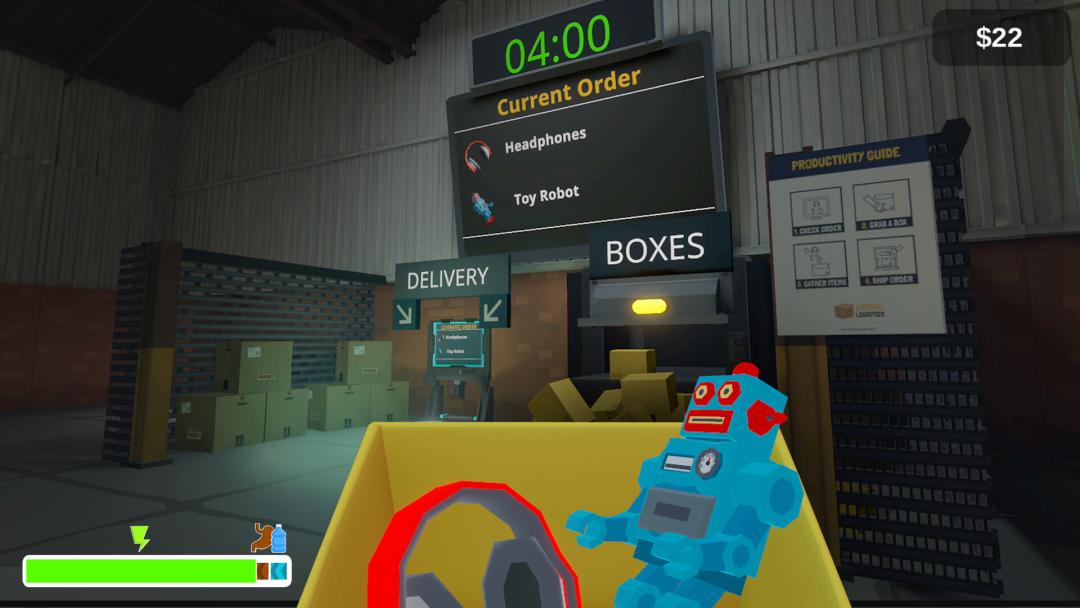
《Liminal Logistics》
就算是尾部的没落公司,也有不愿躺平等死的顽强者。掌上明珠旗下的《明珠三国》《明珠轩辕》已经分别是2009年和2011年的老游戏了,其中前者当时曾是手游标杆级的存在。这家公司今年上半年收入同比增长了34.5%,财报解释称「主要是因为公司通过精细运营和深挖新合作渠道手段,维持《明珠三国》、《明珠轩辕》等游戏的收入,减少用户流失;同时,积极拓展合作渠道,吸纳新用户,维持游戏生命力,最大限度延长现有游戏的生命周期。 」
这些文字读起来就已经让人顿感不易了。更让人佩服的是,掌上明珠目前只有19个人,而这个数字从2022年上半年起就再没变动过。
纷纷开始投身副业
还有个趋势很有意思。游戏行业竞争太激烈,一些尚有余力、资金充裕的头部公司,开始投资或发展一些游戏行业之外的副业了,也算是提前加强公司承受风险的能力。这些副业的方向一般是新兴的、与游戏行业关系比较亲近的领域,一些经验、资源、人脉都有利用或与主业联动的可能。
比如贪玩,此前已经先涉足短剧领域,建立了「贪玩剧场」品牌,据第三方网站统计,目前已有总播放量上千万的作品。公司上半年则新增了AI短剧业务,最近的校招和社招岗位中,也有AI短剧、AI漫剧关键词。财报中表示,AI短剧业务目前「尚处起步阶段,收入贡献仍待逐步释放」。
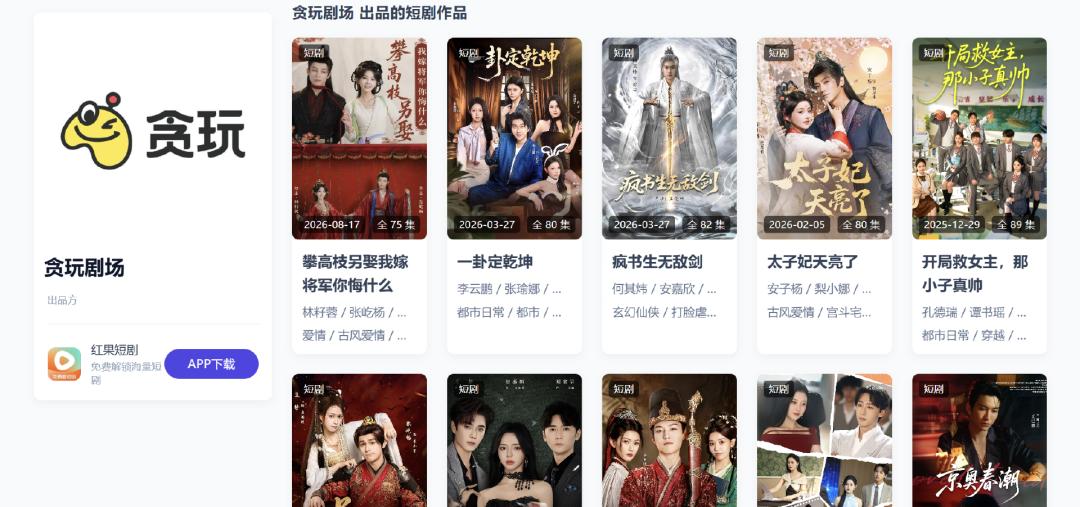
截图自网站「短剧百科」
专精女性向赛道的友谊时光也开始制作AI漫剧,在多平台上线了旗下游戏《杜拉拉升职记》和《心跳陷落》的衍生漫剧,以及《师兄别跪了,我修了无情道》等原创剧集。财报表示,剧集累计播放量已经超过千万。漫剧和游戏联动起来的思路,还挺有想法的。
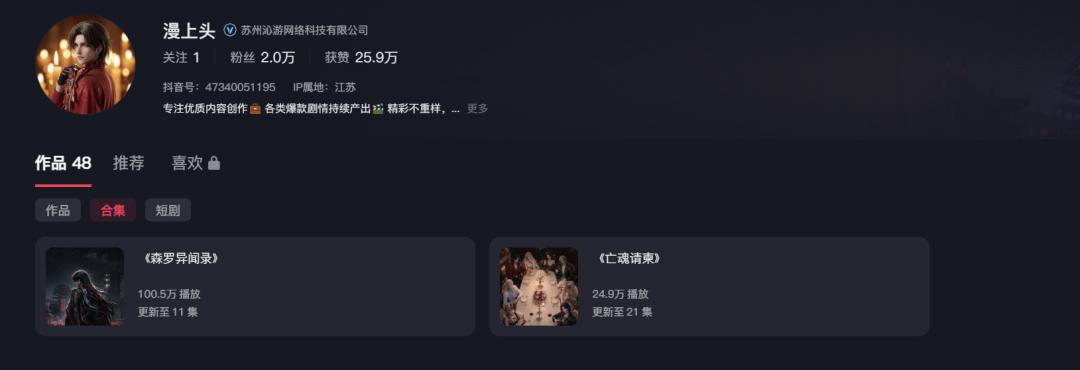
图中两部漫剧分别为《心跳陷落》和《杜拉拉升职记》IP
中手游则是做了一个AI游戏智能体平台「GamePartner.AI」,有着AI驱动的市场洞察、游戏开发到全球发行的一站式功能。这个平台宣称可以「将传统数周甚至数月的创意验证和开发周期,大幅缩短至天级甚至小时级,显著提升创意落地效率与市场响应速度。单款可达到商业化推广水准的休闲游戏的开发成本更是低至千元人民币级别。」
财报透露,该平台推出的多款休闲游戏产品,如《数字纸牌》(Math Solitaire – Logic Puzzle)、《温馨毛线》(Cozy Yarn:Dots Connect Puzzle)、《缤纷宝石》(Gems Sort:Color Match)、《出发吧!便利店》(Sorting Go:Mini Mart)和《皇室编录》(Royal Category Sort)等已陆续上线海外苹果商店和谷歌商店等主流游戏平台。不过这些游戏在iOS暂时表现不佳,Google Play上线的少数游戏中下载量最高的也才过万。
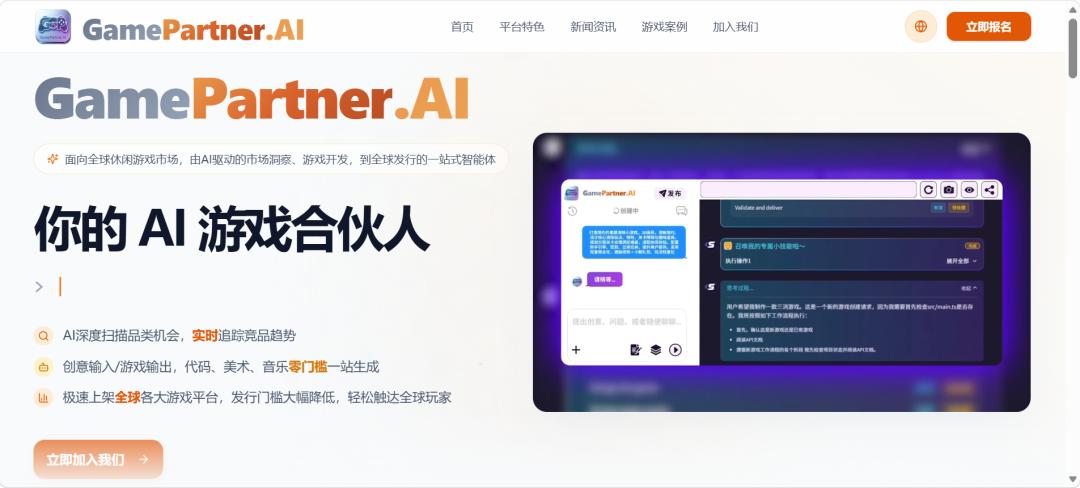
GamePartner.AI
盛天网络也有类似想法,在财报中明确指出「公司将把AI应用出海作为2026年战略核心,聚焦AI音乐、AI视频生成与AI游戏生成三大方向」。其中,AI音乐应该指的是2023年上线的《给麦》,AI视频方面则提到了公司内部的VRACE AI平台。AI游戏方面还未给出具体名称,只提到这是一个「面向海外用户的AI游戏生成与内容服务平台」。
棋牌大佬博雅互动入局比特币和Web3领域已有几年了,现在终于逐渐将这些领域的成果与游戏产品联系了起来,在近两次财报中详细介绍了公司的数个自研Web3产品:MTT Sports游戏平台、YAAKO Wallet游戏钱包、MTT Network游戏公链、Pet Land宠物王国、博雅链(一款Web3游戏通用公链)。从描述来粗浅地看,都有些元宇宙、区块链产品的意思。财报也提到,这些产品短期内还都无法盈利。
蓝港互动则新近增加了机器人业务,在这半年里建设了相关研发团队,直接导致公司研发费用翻至去年同期的三倍多、营销费用也同比上涨28%。公司关注的是具身智能和服务机器人方向,应用场景主要是零售、茶咖等线下消费场景,离游戏要远得多了。
投资方面就有更多案例了。三七互娱近几年都在人工智能领域相当活跃,已经投资了智谱华章、月之暗面、百川智能、爱诗科技、立景创新、清微智能、昉擎科技、华翊量子、辉羲智能、强脑科技、星空科技、雷鸟创新等一大串人工智能领域的创业公司。
世纪华通、完美世界最近不约而同地与新锐投资基金Monolith砺思资本联手,分别出资1.5亿和5000万,同样瞄准人工智能方向。
友谊时光则投资了深穹星核的天使轮,这家公司专注的方向是超高仿真人脸技术。友谊时光财报中表示,此举意在推动AI陪伴场景商业化,听起来或许能在未来反哺女性向赛道。
这些新兴科技领域仍然在创造越来越多的产品形式,说不定哪一个就能给游戏的产品形态带来巨大影响。有余力的游戏公司选择早早下场押注,也是不愿错过下一轮洗牌的可能性。
结语
游戏行业现在似乎正处于一个即将迎来巨变的时期。眼下从各个大厂出来的创业团队越来越多,自学成才的独立游戏创作者越来越多,投资领域也活跃了起来。小游戏的成熟、PC生态的发展,也让游戏的发展方向有了越来越多的选择。更不用提新兴科技的影响了。再过两三年,或许行业结构还会继续发生变化。
最好到那时,新的产品、新的市场也能创造新的就业机会。
以下为本期利润排行榜: